
Geopolityka Trójkąta Litowego i rewolucja DLE: Jak bezpośrednia ekstrakcja solankowa zmienia globalny bilans surowcowy baterii
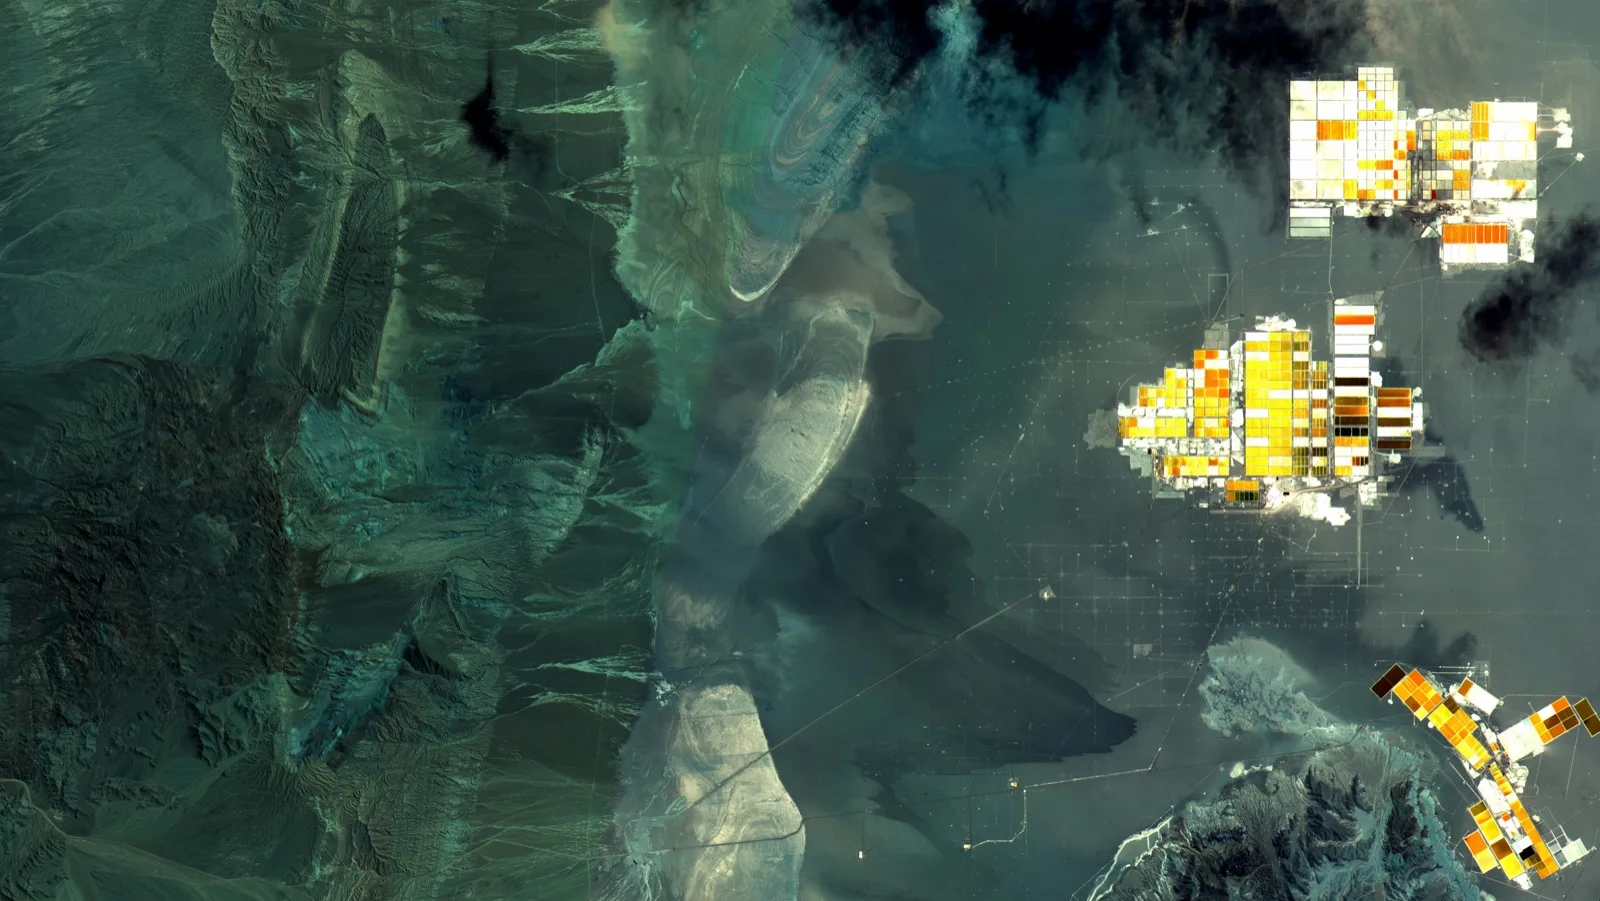
Współczesna transformacja energetyczna i rewolucja w transporcie oparta na pojazdach elektrycznych posiadają swój krytyczny punkt ciężkości, który nie leży ani w fabrykach akumulatorów w Dolinie Krzemowej, ani w zautomatyzowanych liniach montażowych w Szanghaju czy Stuttgarcie. Leży on na wysokości niemal czterech tysięcy metrów nad poziomem morza, na surowym, bezlitosnym płaskowyżu Altiplano rozciągającym się wzdłuż granic Chile, Argentyny i Boliwii. To tutaj, w tak zwanym Trójkącie Litowym, skoncentrowane jest ponad pięćdziesiąt pięć procent rozpoznanych globalnych rezerw litu – najlżejszego z metali, bez którego niemożliwe jest funkcjonowanie współczesnych ogniw litowo-jonowych z katodami niklowo-manganowo-kobaltowymi NMC czy litowo-żelazowo-fosforanowymi LFP.
Jednak model wydobycia, który przez ostatnie cztery dekady zasilał światowy rynek elektroniki i wczesną fazę elektromobilności, znalazł się w ślepym zaułku. Konwencjonalna metoda pozyskiwania węglanu litu z podziemnych solanek opiera się na wielkich, płytkich basenach ewaporacyjnych o powierzchni setek kilometrów kwadratowych, w których woda słona paruje pod wpływem słońca i wiatru przez okres od dwunastu do osiemnastu miesięcy. Metoda ta charakteryzuje się porażająco niską wydajnością odzysku surowca, sięgającą zaledwie od trzydziestu do czterdziestu procent, a przede wszystkim bezpowrotnie niszczy kruche ekosystemy hydrologiczne najsuchszych obszarów Ziemi. W odpowiedzi na te wyzwania narodziła się rewolucja technologiczna określana mianem DLE od Direct Lithium Extraction, czyli bezpośredniej ekstrakcji litu.
Ślepy zaułek tradycyjnej ewaporacji na Salar de Atacama i Uyuni
Aby pojąć skalę technologicznego przełomu, jakim jest DLE, należy najpierw przeanalizować ograniczenia dotychczasowej metody odparowywania. Solanki w Trójkącie Litowym to stężone roztwory soli mineralnych uwięzione w porowatych warstwach wodonośnych pod skorupą solną. Obok jonów litu zawierają one potężne stężenia sodu, potasu, magnezu, wapnia, chloru, siarczanów oraz boranów. Szczególnie kłopotliwy pod względem chemicznym jest stosunek magnezu do litu Mg/Li: im jest on wyższy, tym trudniejsze staje się chemiczne wytrącenie czystego węglanu litu, ponieważ jony magnezu i litu wykazują zbliżone promienie jonowe w stanie uwodnionym i zbliżone zachowanie w roztworach nasyconych.
W procesie tradycyjnym solanka jest pompowana z głębokości kilkuset metrów do kaskady ogromnych basenów wyłożonych folią polimerową. W miarę odparowywania wody pod wpływem intensywnego promieniowania słonecznego i suchych wiatrów andyjskich, kolejno krystalizują i wytrącają się sól kamienna halit NaCl, sylwinit KCl, karnalit oraz uwodnione sole magnezowe. Dopiero gdy stężenie litu w roztworze wzrośnie z początkowych dwustu do dwóch tysięcy części na milion ppm do poziomu około sześciu procent wagowych, zagęszczony koncentrat jest transportowany autocysternami do zakładów przetwórczych na wybrzeżu Pacyfiku, gdzie w reakcji z sodą kalcynowaną wytrącany jest węglan litu czystości bateryjnej.
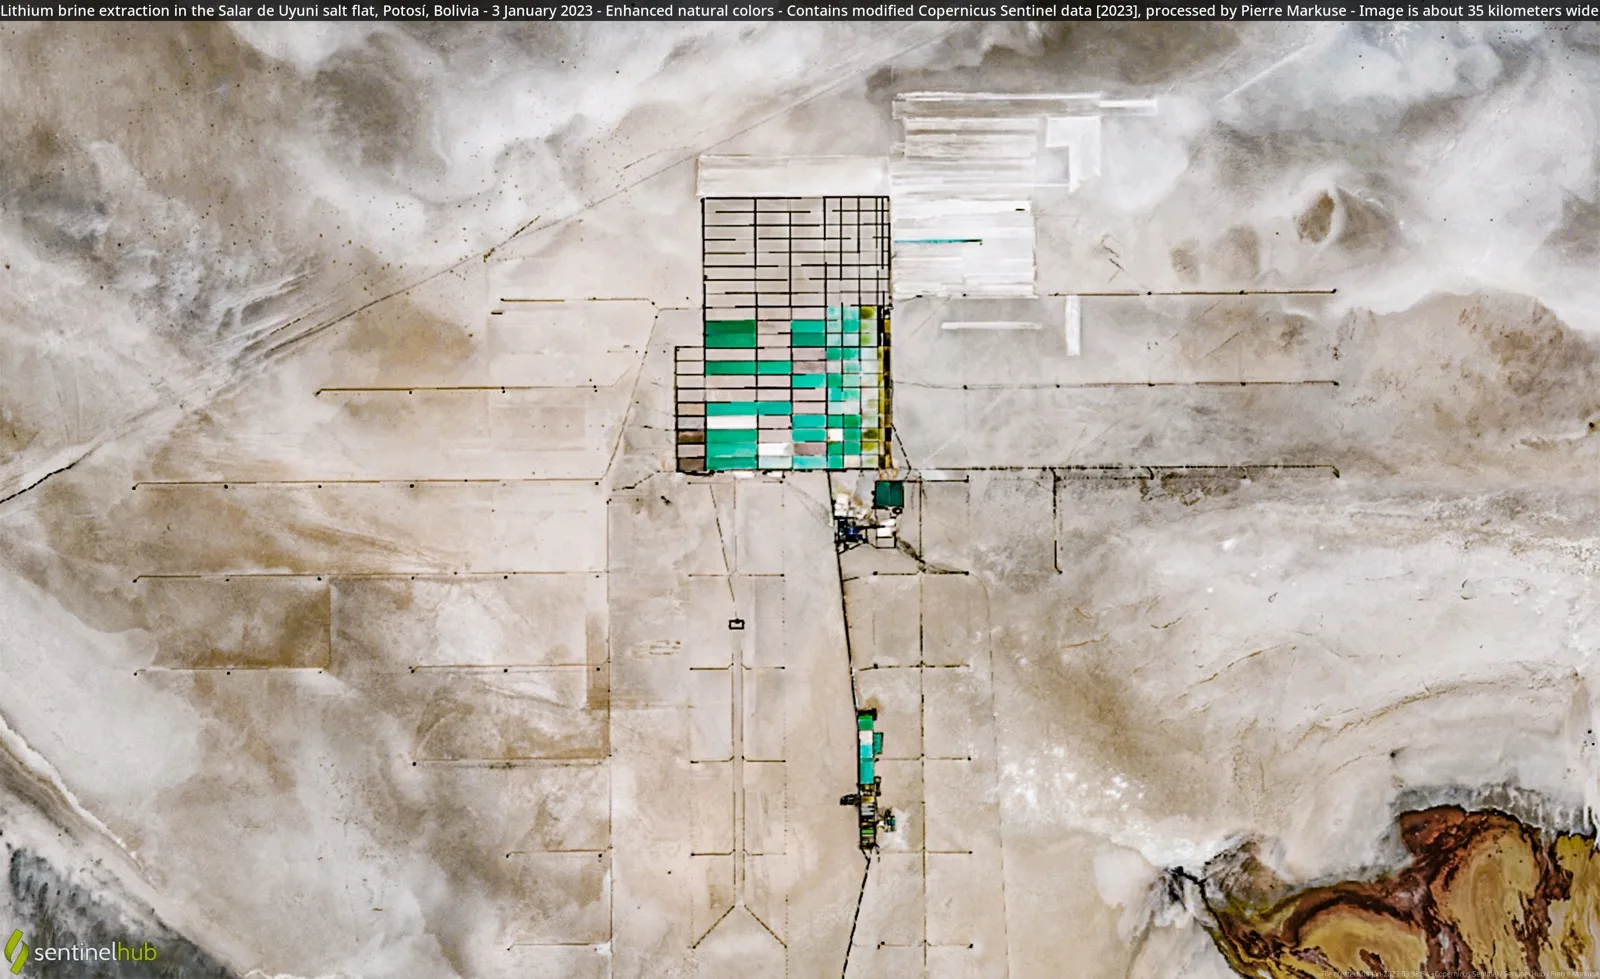
Główną wadą tego procesu jest kolosalny, nieodwracalny ubytek wody. Na każdą tonę wyprodukowanego węglanu litu do atmosfery bezpowrotnie paruje od czterystu do nawet dwóch milionów litrów wody solankowej. Chociaż solanka nie nadaje się bezpośrednio do picia ani rolnictwa ze względu na skrajne zasolenie, pompowanie gigantycznych jej objętości zaburza delikatną równowagę hydrogeologiczną basenu endoreicznego. Prowadzi to do migracji słodkich wód podziemnych w kierunku odwadnianych stref solankowych, opadania zwierciadła wód słodkich w sąsiednich lagunach, wysychania unikalnych andyjskich mokradeł bofedales oraz zaniku populacji flamingów andyjskich, co wywołało uzasadniony i narastający opór rdzennych społeczności Atacameños i Kolla.
Co więcej, proces ewaporacji jest skrajnie powolny i zależny od kaprysów aury. Nieoczekiwane zjawiska pogodowe w trakcie cyklu El Niño, przynoszące gwałtowne ulewy na pustyni, potrafią rozcieńczyć solankę w basenach i cofnąć proces produkcyjny o kilkanaście miesięcy. Przy rocznym globalnym popycie na lit rosnącym w dynamicznym tempie, żaden odpowiedzialny producent nie może sobie pozwolić na osiemnastomiesięczny cykl produkcyjny z ryzykiem utraty ponad sześćdziesięciu procent surowca w krystalizujących solach odpadowych.
Anatomia technologii DLE: Adsorpcja, jonowymiana i selektywne sita
Technologia DLE całkowicie zmienia paradygmat wydobycia. Zamiast czekać miesiącami na energię słoneczną i tracić gigantyczne objętości wody, solanka po wypompowaniu jest kierowana bezpośrednio do zamkniętej instalacji przemysłowej, w której w ciągu zaledwie kilkunastu minut do paru godzin dochodzi do selektywnego wychwytu jonów litu. Następnie odlitowana solanka Spent Brine jest zatłaczana z powrotem do macierzystego złoża wodonośnego poprzez sieć głębokich otworów reiniekcyjnych. Taki układ pozwala na zachowanie nienaruszonego bilansu hydrologicznego basenu i eliminuje konieczność wywłaszczania tysięcy hektarów ziemi pod baseny solankowe.
Wśród rozwijanych metod DLE wykształciły się trzy główne ścieżki inżynieryjne: adsorpcja na stałych nośnikach nieorganicznych, selektywna wymiana jonowa oraz separacja membranowa i ekstrakcja rozpuszczalnikowa. Bezwzględnym liderem komercyjnym jest metoda adsorpcji chemicznej opartej na adsorbentach z tlenków i wodorotlenków glinu Al(OH)3 oraz tytanu TiO2.
W adsorbentach na bazie glinu, takich jak uwodniony tlenek glinu gibbsyt, struktura krystaliczna materiału posiada mikropory o wymiarach ściśle dopasowanych do promienia jonowego kationu litu Li+, który w sieci krystalicznej wynosi zaledwie siedemdziesiąt sześć pikometrów. Większe kationy sodu, potasu, wapnia czy magnezu nie są w stanie wniknąć w ciasne przestrzenie międzywęzłowe sieci krystalicznej adsorbenta. Solanka podawana do pionowych kolumn adsorpcyjnych nasyca złoże jonami litu, po czym w fazie desorpcji złoże jest przemywane niewielką ilością gorącej wody lub słabego roztworu kwasu, co uwalnia czysty chlorek litu LiCl o wysokiej koncentracji. Odzysk litu w tej technologii przekracza osiemdziesiąt pięć do dziewięćdziesięciu procent, a cały cykl ekstrakcyjny zamyka się w czasie poniżej dwóch godzin.
Inżynieria adsorbentów tytanowych i sita jonowe LMO
Podczas gdy adsorbenty glinowe doskonale sprawdzają się w solankach o umiarkowanej temperaturze i niskim stosunku magnezu do litu, dla bardziej wymagających złóż, takich jak boliwijskie Salar de Uyuni czy argentyńskie salary o wysokiej zawartości zanieczyszczeń, konieczne jest stosowanie tytanowych sit jonowych LTO od Lithium Titanate Oxide oraz manganowych sit jonowych LMO od Lithium Manganese Oxide.
Tytanowe sita jonowe, oparte na zaawansowanych związkach nieorganicznych takich jak metatytanian litu H2TiO3, wykazują fenomenalną, bezkonkurencyjną selektywność wobec jonów litu nawet w środowiskach o skrajnie wysokim zasoleniu i skrajnie niekorzystnym stosunku magnezu do litu przekraczającym dwadzieścia do jednego. Mechanizm separacji polega na odwracalnej wymianie protonów H+ z grup wodorotlenkowych na jony litu z solanki. Różnica w energii swobodnej hydratacji Gibbsa sprawia, że jony magnezu, silnie związane z otoczką cząsteczek wody, nie są w stanie pokonać bariery energetycznej wejścia do sieci tlenkowej, podczas gdy jony litu łatwo tracą wodę hydratacyjną i wbudowują się w puste pozycje krystaliczne.
Po nasyceniu materiału jonami litu następuje faza elucji za pomocą kwasu solnego, w wyniku której protony kwasu regenerują strukturę tlenku tytanu, uwalniając roztwór chlorku litu o czystości przekraczającej dziewięćdziesiąt dziewięć procent. Największym wyzwaniem inżynieryjnym w komercjalizacji sit tytanowych i manganowych było dotychczas zjawisko powolnego rozpuszczania matrycy nieorganicznej pod wpływem kwasu oraz mechaniczna degradacja i pylenie ziaren adsorbenta w kolumnach dynamicznych. Nowoczesne firmy technologiczne, takie jak amerykańska Lilac Solutions, rozwiązały ten problem poprzez hermetyzację nanocząstek tytanianowych w porowatych polimerowych kulkach o podwyższonej sprężystości, co pozwala na przeprowadzenie tysięcy cykli adsorpcji i elucji bez mierzalnego spadku pojemności sorpcyjnej.
Reiniekcja solanki: Najtrudniejszy test hydrogeologiczny
Chociaż DLE eliminuje potrzebę odparowywania wody do atmosfery, ekologiczny i operacyjny sukces technologii zależy w stu procentach od powodzenia procesu reiniekcji. Zatłaczanie setek tysięcy metrów sześciennych odlitowanej solanki z powrotem pod powierzchnię ziemi jest zadaniem o kolosalnym stopniu skomplikowania geologicznego i geochemicznego.
Po pierwsze, reiniektowana solanka nie może mieszać się z solanką bogatą w lit w strefie czerpalnej, gdyż doprowadziłoby to do natychmiastowego rozcieńczenia złoża produkcyjnego i drastycznego spadku wydajności instalacji. Wymaga to tworzenia precyzyjnych trójwymiarowych modeli hydrodynamicznych i dyspersyjnych warstw wodonośnych oraz lokowania otworów zatłaczających w ściśle wyznaczonych strukturach geologicznych na obrzeżach solniska lub w głębszych, odizolowanych horyzontach hydraulicznych.
Po drugie, zmiana równowagi termochemicznej solanki podczas procesu DLE – na przykład zmiana temperatury roztworu, odgazowanie, napowietrzenie czy korekta pH – może po wtłoczeniu do porowatego górotworu wywołać zjawisko wtórnego wytrącania minerałów, takich jak gips CaSO4 czy węglan wapnia CaCO3. Zjawisko to prowadzi do błyskawicznego kolmatowania porów skały i zatykania szczelin w strefie przyotworowej, co grozi gwałtownym wzrostem ciśnień zatłaczania i mechanicznym zniszczeniem warstwy nieprzepuszczalnej. Z tego względu proces reiniekcji wymaga zaawansowanej obróbki wstępnej, filtracji membranowej i precyzyjnego bilansowania parametrów termodynamicznych cieczy przed jej powrotem do podziemnego rezerwuaru.
Chile: Państwowa kontrola i sojusz Codelco z SQM
Geopolityczne oblicze Trójkąta Litowego jest zdeterminowane przez skrajnie odmienne podejścia polityczno-prawne trzech andyjskich stolic. Chile, będące dotychczas największym i najbardziej przewidywalnym producentem litu w regionie, przyjęło kurs na głęboką kontrolę państwową.
W kwietniu 2023 roku lewicowy prezydent Gabriel Boric ogłosił Narodową Strategię Litową National Lithium Strategy. Zgodnie z jej zapisami państwo przejmuje większościową kontrolę kapitałową nad wszystkimi kluczowymi projektami litowymi o znaczeniu strategicznym na Salar de Atacama. Rolę państwowego czempiona powierzono koncernowi miedziowemu Codelco, największemu producentowi czerwonego metalu na świecie. Efektem tej polityki było zawarcie historycznego, bezprecedensowego porozumienia pomiędzy Codelco a prywatnym chilijskim gigantem SQM Sociedad Química y Minera de Chile. Na mocy umowy powstało partnerstwo publiczno-prywatne, w którym państwo chilijskie przejmuje pięćdziesiąt procent plus jedną akcję, gwarantując sobie dominujący udział w zyskach aż do 2060 roku.
Jednocześnie chilijski rząd postawił twardy warunek środowiskowy: wszyscy nowi operatorzy oraz obecni producenci – w tym amerykański koncern Albemarle – muszą do końca bieżącej dekady całkowicie zastąpić baseny ewaporacyjne technologią bezpośredniej ekstrakcji DLE i reiniekcją solanki. W ten sposób Santiago zamierza podwoić produkcję litu, zaspokajając popyt zachodnich producentów aut, przy jednoczesnym ukróceniu krytyki ekologicznej ze strony rdzennych mieszkańców pustyni Atacama.
Argentyna: Raj wolnorynkowy i lawina prywatnych inwestycji
Zupełnie odmienną trajektorię obrała sąsiednia Argentyna. W argentyńskim porządku konstytucyjnym zasoby naturalne nie należą do państwa federalnego w Buenos Aires, lecz stanowią wyłączną własność poszczególnych prowincji. Prowincje Jujuy, Salta i Catamarca, zrzeszone w Międzyprowincjalnym Komitecie Litowym, przyjęły skrajnie liberalne, probiznesowe podejście do zagranicznych inwestorów.
Wybór ultraliberalnego Javiera Milei na prezydenta Argentyny pod koniec 2023 roku jeszcze bardziej wzmocnił ten kurs poprzez wprowadzenie specjalnego reżimu zachęt dla wielkich inwestycji RIGI od Régimen de Incentivo para Grandes Inversiones. RIGI oferuje trzydziestoletnią gwarancję stabilności podatkowej, zerowe cła importowe na zaawansowany sprzęt technologiczny oraz swobodny transfer zysków i dewiz za granicę bez konieczności przymusowej wymiany na argentyńskie peso.
Rezultatem tej polityki jest potężny boom inwestycyjny w prowincjach Salta i Catamarca. Francuski koncern górniczy Eramet wspólnie z chińskim gigantem stalowym Tsingshan uruchomił w 2024 roku w pełni komercyjną instalację DLE na solnisku Centenario-Ratones o wydajności dwudziestu czterech tysięcy ton węglanu litu rocznie, wykorzystując innowacyjny adsorbent glinowy. W tym samym czasie amerykański gigant Arcadium Lithium powstały z fuzji Livent i Allkem oraz australijskie i południowokoreańskie koncerny na czele z POSCO pompują miliardy dolarów w budowę instalacji DLE na solnisku Hombre Muerto. W efekcie analitycy przewidują, że przed 2030 rokiem Argentyna zepchnie Chile na drugie miejsce i stanie się największym producentem litu w całej Ameryce Łacińskiej.
Boliwia: Przekleństwo bogactwa Salar de Uyuni i chiński uścisk
Najbardziej tragicznym i skomplikowanym elementem Trójkąta Litowego pozostaje Boliwia. Kraj ten posiada największe na świecie zidentyfikowane zasoby litu, szacowane na dwadzieścia trzy miliony ton, skoncentrowane w zapierającym dech w piersiach Salar de Uyuni. Mimo to wkład Boliwii w globalną podaż litu wynosił przez lata zaledwie ułamek procenta.
Przyczyną tej zapaści były skrajny nacjonalizm surowcowy rządów Evo Moralesa i Luisa Arce, wymagający stuprocentowej kontroli państwowej spółki YLB Yacimientos de Litio Bolivianos, w połączeniu z katastrofalnymi właściwościami chemicznymi solanki z Uyuni. Stosunek magnezu do litu wynosi tam od dwudziestu do nawet trzydziestu do jednego, co w połączeniu z częstymi opadami deszczu w porze wilgotnej uniemożliwiło sukces tradycyjnej ewaporacji i doprowadziło do zmarnowania setek milionów dolarów na niedziałające instalacje basenowe.
Zmuszona realiami ekonomicznymi i widmem bankructwa państwa Boliwia zrezygnowała z samodzielnej eksploatacji i otworzyła się na technologię DLE. Jednak w przeciwieństwie do Chile i Argentyny La Paz zwróciło się niemal wyłącznie ku partnerom z państw autorytarnych. Głównym beneficjentem boliwijskiego litu stało się chińskie konsorcjum kierowane przez giganta bateryjnego CATL wraz z Brunp Recycling i CMOC, które podpisało umowy na inwestycje o wartości ponad miliarda czterystu milionów dolarów w budowę dwóch kompleksów DLE o łącznej mocy pięćdziesięciu tysięcy ton rocznie. Drugim partnerem została rosyjska spółka Uranium One należąca do państwowego koncernu Rosatom. Tym samym boliwijski lit stał się geopolitycznym przyczółkiem Pekinu i Moskwy w sercu Ameryki Południowej, odcinając rynki zachodnie od największego rezerwuaru surowca na globie.
Chińska dominacja a zachodnia walka o suwerenność łańcucha dostaw
Równolegle do rywalizacji lokalnej w Trójkącie Litowym toczy się globalna wojna handlowa pomiędzy Stanami Zjednoczonymi a Chińską Republiką Ludową. Chociaż Chiny odpowiadają za niespełna dziesięć procent światowego wydobycia litu w granicach własnego terytorium, kontrolują one ponad sześćdziesiąt procent globalnych mocy rafinacji litu do czystości bateryjnej oraz ponad siedemdziesiąt pięć procent światowej produkcji ogniw litowo-jonowych.
Chińskie koncerny – Tianqi Lithium, Ganfeng Lithium oraz CATL – zastosowały agresywną strategię integracji pionowej, skupując udziały w kopalniach i solankach na całym świecie. Tianqi posiada ponad dwadzieścia dwa procent udziałów w chilijskim SQM, Ganfeng jest współwłaścicielem projektu Caucharí-Olaroz w Argentynie, a CATL dominuje w Boliwii. Taka architektura własnościowa sprawia, że nawet lit wydobywany przez zachodnie podmioty bardzo często musiał trafiać do chińskich zakładów rafineryjnych w celu konwersji na wodorotlenek litu LiOH lub węglan litu Li2CO3.
Aby przerwać tę hegemonię, Waszyngton i Bruksela wdrożyły radykalne pakiety legislacyjne. Amerykańska ustawa Inflation Reduction Act IRA uzależnia ulgi podatkowe w wysokości siedmiu tysięcy pięciuset dolarów na zakup samochodu elektrycznego od wymogu, aby co najmniej pięćdziesiąt procent krytycznych minerałów bateryjnych pochodziło z USA lub krajów posiadających umowę o wolnym handlu FTA, wykluczając jednocześnie podmioty powiązane z Zagranicznymi Podmiotami Budzącymi Obawy FEOC, czyli przede wszystkim firmy z Chin. Ponieważ Chile posiada umowę FTA ze Stanami Zjednoczonymi, chilijski lit z instalacji Albemarle czy SQM kwalifikuje się do amerykańskich subsydiów, podczas gdy lit z Argentyny nieposiadającej FTA napotyka na bariery celne, co zmusza Buenos Aires do desperackich negocjacji z Waszyngtonem.
Z kolei Unia Europejska poprzez Critical Raw Materials Act CRMA wyznaczyła ambitne cele: do 2030 roku co najmniej czterdzieści procent przetwarzanych w UE surowców krytycznych i dziesięć procent ich wydobycia musi pochodzić ze źródeł europejskich, a żaden pojedynczy kraj trzeci nie może dostarczać więcej niż sześćdziesiąt pięć procent rocznego zapotrzebowania na dany surowiec strategiczny.
Ekspansja DLE poza Amerykę Południową: Solanki naftowe i geotermalne
Zastosowanie technologii DLE nie ogranicza się wyłącznie do Ameryki Południowej. W rzeczywistości największym długoterminowym zagrożeniem dla dominacji Trójkąta Litowego jest fakt, że bezpośrednia ekstrakcja pozwala na opłacalne pozyskiwanie litu z solanek o niskiej zawartości metalu, zlokalizowanych bezpośrednio w pobliżu europejskich i amerykańskich fabryk baterii.
Najbardziej spektakularnym przykładem tej rewolucji jest formacja Smackover rozciągająca się w południowych stanach USA, głównie w Arkansas i Teksasie. Złoża te, eksploatowane przez dziesięciolecia jako pola naftowe, zawierają głębokie solanki bromowe i chlorkowe o stężeniu litu rzędu trzystu do pięciuset części na milion. Giganci paliwowi, tacy jak ExxonMobil oraz Chevron, wykorzystują swoje stuletnie doświadczenie w wierceniach głębokich i zarządzaniu płynami złożowymi do budowy gigantycznych kompleksów DLE. ExxonMobil zakłada rozpoczęcie komercyjnej produkcji wodorotlenku litu w stanie Arkansas już przed 2027 rokiem, stawiając sobie za cel zasilanie ponad miliona pojazdów elektrycznych rocznie.
W Europie epicentrum innowacji stanowi Rów Górnoreński na pograniczu Niemiec i Francji. Spółka Vulcan Energy Resources rozwija tam unikalny projekt zintegrowany Zero Carbon Lithium, łączący ekstrakcję litu z solanek geotermalnych o temperaturze stu sześćdziesięciu stopni Celsjusza z produkcją energii elektrycznej i ciepła sieciowego. Ciepło geotermalne zasila cały proces ekstrakcji i odparowania eluatu bez konieczności zużywania paliw kopalnych, co daje ujemny bilans emisji dwutlenku węgla na tonę wyprodukowanego wodorotlenku litu. Podobne instalacje pilotażowe powstają w Wielkiej Brytanii w kornwalijskich solankach granitowych Cornish Lithium oraz w basenie solankowym Alberta w Kanadzie.
Ekonomika DLE a wydobycie twardoskalne ze spodumenu
Z ekonomicznego punktu widzenia bezpośrednia ekstrakcja litu z solanek DLE plasuje się w niezwykle korzystnym punkcie globalnej krzywej kosztów marginalnych. Tradycyjne wydobycie litu z pegmatytów i minerałów spodumenowych, dominujące w Australii Zachodniej w kopalniach Greenbushes czy Pilgangoora, jest procesem kapitałochłonnym i emisyjnym. Ruda musi zostać wydobyta w gigantycznych kamieniołomach, rozdrobniona w młynach, poddana kalcynacji w piecach obrotowych w temperaturze ponad tysiąca stopni Celsjusza, a następnie ługowana stężonym kwasem siarkowym.
Koszty operacyjne OPEX produkcji wodorotlenku litu ze spodumenu wynoszą obecnie od siedmiu do dziesięciu tysięcy dolarów za tonę ekwiwalentu węglanu litu LCE, przy czym ślad węglowy przekracza piętnaście ton dwutlenku węgla na tonę gotowego produktu. Tymczasem dojrzałe instalacje DLE wykorzystujące energię słoneczną lub geotermalną mogą osiągnąć koszty operacyjne rzędu czterech do pięciu tysięcy dolarów za tonę LCE, generując jednocześnie zaledwie ułamek emisji gazów cieplarnianych i redukując zużycie odczynników chemicznych dzięki zamkniętym obiegom kwasów elucyjnych.
W perspektywie do 2035 roku bezpośrednia ekstrakcja litu DLE przekształci się z inżynieryjnej nowinki w dominującą technologię pozyskiwania białego złota na świecie. Kraje andyjskie, które sprawnie połączą przyciąganie kapitału technologicznego z rygorystyczną ochroną hydrologiczną i reiniekcją solanek, staną się surowcowymi potęgami nowej ery. Te natomiast, które ugrzęzną w ideologicznym dogmatyzmie i korupcji, stracą historyczną szansę na awans cywilizacyjny na rzecz solanek geotermalnych i syntetycznego recyklingu akumulatorów. Pewne jest jedno: era prymitywnego odparowywania solanek na pustyni bezpowrotnie dobiegła końca, a o przyszłości motoryzacji decydują nanostruktury selektywnych adsorbentów pracujących w andyjskich instalacjach ekstrakcyjnych.
Czytaj również w dziale Geopolityka / Surowce
Geopolityka tytanu lotniczego i stopów Ti-6Al-4V: Od rosyjskiego monopolu korporacji VSMPO-Avisma po strategiczne zmagania Airbusa i Boeinga o certyfikację nowych łańcuchów dostaw
Geopolityka fluorytu i kwasu fluorowodorowego: Od chińskich kopalni w Mongolii Wewnętrznej po paraliż japońskiej rafinacji dla czystości chemicznej 12N w półprzewodnikach
Komentarze czytelników
3Dołącz do dyskusji pod artykułem
Zaloguj się, aby dodać komentarz i podzielić się swoją opinią na temat tego artykułu.