
Geopolityka tytanu lotniczego i stopów Ti-6Al-4V: Od rosyjskiego monopolu korporacji VSMPO-Avisma po strategiczne zmagania Airbusa i Boeinga o certyfikację nowych łańcuchów dostaw
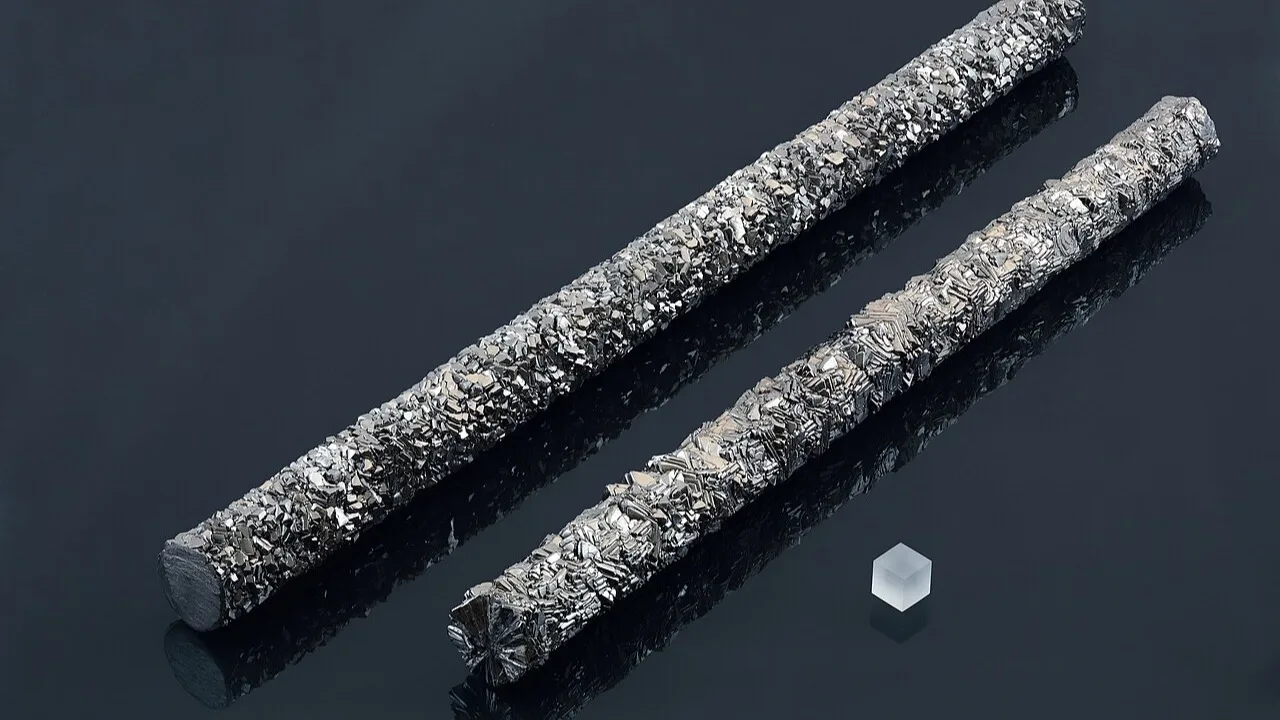
Tytan jako strategiczny kręgosłup współczesnego lotnictwa
Współczesna awiacja komercyjna i wojskowa nie mogłaby istnieć w obecnym kształcie bez tytanu i jego stopów. Pierwiastek o liczbie atomowej dwadzieścia dwa łączy w sobie unikalny zestaw właściwości mechanicznych: gęstość wynoszącą zaledwie cztery i pół grama na centymetr sześcienny (o ponad czterdzieści procent niższą od stali konstrukcyjnej), wyjątkową wytrzymałość na rozciąganie przekraczającą dziewięćset megapaskali w przypadku stopu Ti-6Al-4V oraz fenomenalną odporność na korozję wywoływaną przez naturalną, gęstą warstwę pasywną dwutlenku tytanu TiO2. Co równie kluczowe, tytan zachowuje integralność strukturalną w temperaturach dochodzących do czterystu pięćdziesięciu stopni Celsjusza, gdzie stopy aluminium ulegają gwałtownemu mięknięciu i pełzaniu termicznemu.
Prawdziwa eksplozja zapotrzebowania na tytan w lotnictwie nastąpiła jednak nie z powodu silników odrzutowych, lecz wraz z rewolucją kompozytów węglowych CFRP (Carbon Fiber Reinforced Polymer). Gdy na przełomie wieków konstruktorzy Boeinga 787 Dreamliner oraz Airbusa A350 XWB zdecydowali o wykonaniu skrzydeł i kadłubów z włókna węglowego w celu radykalnego obniżenia zużycia paliwa, natrafili na zjawisko korozji galwanicznej. Węgiel posiada bardzo wysoki potencjał elektrochemiczny względem aluminium: bezpośrednie połączenie arkuszy duraluminium z kompozytem węglowym w wilgotnym środowisku atmosferycznym prowadzi do katastrofalnej korozji kontaktowej metalu. Jedynym powszechnie stosowanym metalem konstrukcyjnym, który wykazuje idealną kompatybilność galwaniczną z włóknem węglowym oraz niemal identyczny współczynnik rozszerzalności cieplnej, jest tytan.
W rezultacie udział tytanu w masie pustego płatowca skoczył z tradycyjnych pięciu procent w samolotach starszej generacji (takich jak Boeing 767 czy Airbus A320) do ponad czternastu procent w Boeingu 787 i Airbusie A350. Z tytanu wykonuje się najbardziej obciążone elementy strukturalne: mocowania silników pod skrzydłami (pylony), golenie i wózki podwozia głównego przenoszące gigantyczne uderzenia podczas lądowania samolotu o masie trzystu ton, wręgi kadłuba w rejonie centropłata, a także całe dyski i łopatki sprężarek w nowoczesnych silnikach turbowentylatorowych CFM LEAP, Rolls-Royce Trent oraz GE9X.
Monopol w sercu Uralu: Geneza potęgi korporacji VSMPO-Avisma
Dominacja Rosji na światowym rynku tytanu lotniczego nie jest dziełem przypadku, lecz bezpośrednim dziedzictwem zimnowojennego wyścigu zbrojeń Związku Radzieckiego. W latach sześćdziesiątych i siedemdziesiątych radziecka marynarka wojenna podjęła bezprecedensową decyzję o budowie okrętów podwodnych o kadłubach sztywnych w całości wykonanych ze stopów tytanu. Programy jednostek projektu 661 Anczar (K-162) oraz projektu 945 Barrakuda wymagały stworzenia gigantycznego przemysłu metalurgicznego zdolnego do wytapiania i kucia tysięcy ton tytanu o jakości militarnej. Sercem tego programu stały się zakłady metalurgiczne w Wierchniej Sałdzie w obwodzie swierdłowskim na Uralu, połączone z kombinatem Avisma w Bierieznikach w Kraju Permskim, tworzące dzisiejszą korporację VSMPO-Avisma.
W Wierchniej Sałdzie zainstalowano unikalną na skalę globu bazę maszynową, w tym potężne prasy hydrauliczne do kucia matrycowego o nacisku siedemdziesięciu pięciu tysięcy ton oraz prasy o sile sześćdziesięciu tysięcy ton. Siła nacisku tych pras pozwala na formowanie gigantycznych, jednolitych odkuwek goleni podwozia dla największych samolotów pasażerskich i transportowych w jednym cyklu technologicznym, eliminując konieczność spawania lub łączenia śrubowego mniejszych elementów, co dramatycznie podnosi odporność zmęczeniową węzła konstrukcyjnego.
Po rozpadzie Związku Radzieckiego i załamaniu zamówień militarnych, VSMPO-Avisma otworzyła się na rynek zachodni, oferując zachodnim gigantom aerospace bezkonkurencyjne warunki cenowe i technologiczne. Przez kolejne trzy dekady Airbus, Boeing, Safran, Rolls-Royce i General Electric zacieśniały kooperację z rosyjskim monopolistą. Boeing utworzył w Wierchniej Sałdzie wspólne przedsiębiorstwo Ural Boeing Manufacturing UBM, w którym instalowano najnowocześniejsze zachodnie obrabiarki CNC do wstępnej obróbki elementów Dreamlinera. W przededniu 2022 roku VSMPO-Avisma zaspokajała około trzydziestu pięciu procent zapotrzebowania Boeinga, ponad pięćdziesięciu procent zapotrzebowania Airbusa oraz niemal sto procent potrzeb brytyjskiego koncernu Rolls-Royce na tytan używany do produkcji silników lotniczych.
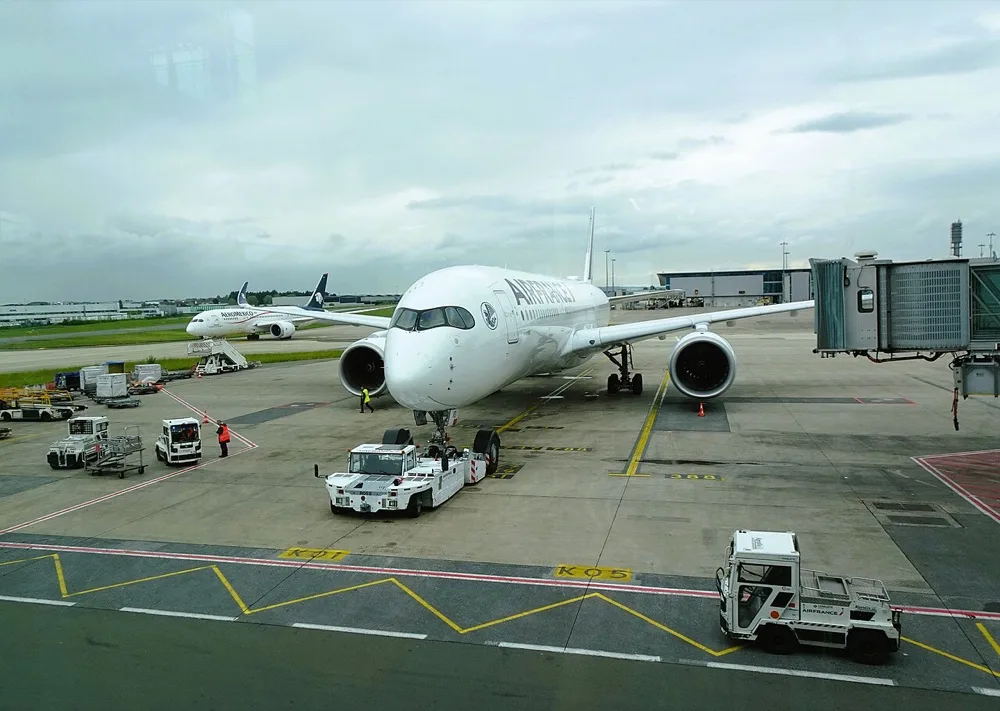
Sankcyjny paradoks i pułapka certyfikacji materiałowej NADCAP
Wybuch pełnoskalowej wojny na Ukrainie w 2022 roku i nałożenie przez kraje zachodnie bezprecedensowych pakietów sankcji gospodarczych obnażyły fundamentalną asymetrię surowcową. Podczas gdy sankcjami natychmiast objęto rosyjski węgiel, ropę naftową, stal i wyroby z drewna, tytan lotniczy stał się przedmiotem cichego, dramatycznego lobbingu europejskiego i amerykańskiego przemysłu lotniczego. Zarówno Unia Europejska, jak i Stany Zjednoczone celowo wyłączyły korporację VSMPO-Avisma z bezpośrednich sankcji blokujących import surowca, zdając sobie sprawę, że nagłe odcięcie dostaw doprowadziłoby do natychmiastowego paraliżu linii montażowych samolotów w Tuluzie, Hamburgu, Seattle i Charleston.
Przyczyną tej bezsilności politycznej jest specyfika certyfikacji materiałowej w lotnictwie cywilnym i wojskowym, określana przez rygorystyczne normy NADCAP (National Aerospace and Defense Contractors Accreditation Program) oraz wymogi regulatorów FAA i EASA. Zgodnie z tymi przepisami samolot pasażerski nie może otrzymać certyfikatu zdatności do lotu, jeśli jakikolwiek krytyczny element nośny został wykonany z materiału pochodzącego z huty, która nie przeszła wieloletniego, wieloetapowego procesu kwalifikacji. Każdy piec łukowy, każda prasa kuźnicza i każdy skład chemiczny partii stopu Ti-6Al-4V musi zostać poddany tysiącom testów zmęczeniowych, próbom udarności w niskich temperaturach oraz badaniom metalograficznym pod kątem obecności wtrąceń azotkowych i tlenkowych.
Jeśli linia lotnicza lub producent samolotu chce zmienić dostawcę odkuwki goleni podwozia z VSMPO na podmiot alternatywny, proces ten trwa od trzech do pięciu lat i kosztuje dziesiątki milionów dolarów dla pojedynczego podzespołu. Konieczne jest wyprodukowanie nowych gigantycznych matryc kuźniczych ze stali narzędziowych odpornych na temperaturę kucia wynoszącą niemal tysiąc stopni Celsjusza, przeprowadzenie prób niszczących dziesiątek prototypów oraz uzyskanie akceptacji regulatorów. Z tego powodu dyrektor generalny koncernu Airbus, Guillaume Faury, wielokrotnie publicznie apelował do decydentów politycznych w Brukseli o niewprowadzanie embarga na rosyjski tytan, argumentując, że uderzyłoby ono wyłącznie w europejski przemysł lotniczy, nie czyniąc niemal żadnej szkody rosyjskiej gospodarce wojennej.
Od gąbki tytanowej do przetopu próżniowego: Anatomia łańcucha dostaw
Zrozumienie geopolityki tytanu wymaga rozróżnienia poszczególnych ogniw łańcucha technologicznego. Surowcem wyjściowym są minerały tytanonośne, głównie ilmenit FeTiO3 oraz rutylo TiO2, wydobywane na dużą skalę w Australii, RPA, Chinach, Mozambiku i na Ukrainie. Koncentrat mineralny poddawany jest procesowi Krolla, wynalezionemu w latach czterdziestych przez Williama Krolla: ruda reaguje z gazowym chlorem w obecności węgla, tworząc czterochlorek tytanu TiCl4, który następnie ulega redukcji za pomocą ciekłego magnezu w reaktorach ze stali żaroodpornej w atmosferze gazu szlachetnego argonu.
Produktem tego procesu jest tak zwana gąbka tytanowa – porowata, metaliczna masa o wysokiej czystości. Na tym etapie pojawia się pierwszy strategiczny podział: Chiny odpowiadają za ponad pięćdziesiąt procent światowej produkcji gąbki tytanowej, jednak przeważająca część chińskiej produkcji nie posiada certyfikatów czystości lotniczej (Aero Grade) i trafia do przemysłu chemicznego, odsalania wody morskiej oraz budownictwa. Certyfikowaną gąbkę o najwyższym reżimie czystości, z zerową zawartością zanieczyszczeń wtrąceniami twardego alfa (azotki tytanu powodujące mikropęknięcia zmęczeniowe), wytwarzają nieliczne podmioty na świecie: japońskie korporacje Toho Titanium i Osaka Titanium Technologies, kazachski kombinat UKTMK w Ust-Kamienogorsku oraz VSMPO-Avisma.
Kolejnym, jeszcze bardziej kapitałochłonnym etapem jest przetop gąbki na wlewki stopowe. Wymaga to stosowania technologii próżniowego przetopu łukowego VAR (Vacuum Arc Remelting) z podwójnym lub potrójnym przetopem w celu homogenizacji pierwiastków stopowych – sześciu procent glinu stabilizującego fazę alfa i czterech procent wanadu stabilizującego plastyczną fazę beta. Nowoczesnym standardem staje się technologia pieców z zimnym paleniskiem elektronowym EBCHM (Electron Beam Cold Hearth Melting) lub plazmowym PAM (Plasma Arc Melting), w których stopiony strumień tytanu przepływa przez chłodzone wodą miedziane koryto. Zanieczyszczenia o wysokiej gęstości opadają na dno koryta, a wtrącenia azotkowe ulegają całkowitemu rozpuszczeniu pod wpływem wiązki elektronów o mocy kilku megawatów.
Przebudowa architektury dostaw: Japonia, Kazachstan i renesans zachodni
Stopniowe wychodzenie Zachodu z rosyjskiej strefy wpływów surowcowych wymusiło zawarcie strategicznych porozumień z alternatywnymi graczami. Boeing, który formalnie wstrzymał zakupy od VSMPO na początku 2022 roku, oparł swoje łańcuchy dostaw na wieloletnich kontraktach z japońskimi potentatami Toho Titanium i Osaka Titanium, a także na zwiększeniu zamówień u amerykańskich przetwórców: TIMET (należącego do Berkshire Hathaway) oraz Howmet Aerospace. Z kolei Airbus, który zadeklarował całkowite uniezależnienie się od dostaw z Rosji do końca 2023 roku, musiał przeprowadzić bezprecedensowy maraton certyfikacyjny, zwiększając zakupy w Kazachstanie za pośrednictwem spółki joint-venture UKAD oraz kontraktując moce przerobowe w zakładach Aubert & Duval we Francji.
Kluczową rolę w tej układance geopolitycznej odgrywa Kazachstan. Kombinat UKTMK w Ust-Kamienogorsku, dysponujący własną bazą surowcową i rozwiniętą infrastrukturą metalurgiczną, stał się strategicznym partnerem zarówno dla europejskich gigantów lotniczych, jak i dla amerykańskich koncernów obronnych. Kazachstan prowadzi jednak skomplikowaną grę wielowektorową: transport gąbki i odkuwek tytanowych do Europy tradycyjnie odbywał się szlakami kolejowymi przez terytorium Federacji Rosyjskiej do portów bałtyckich. Ryzyko zablokowania tych tras przez Moskwę wymusiło uruchomienie Korytarza Środkowego (Transkaspijskiego Międzynarodowego Szlaku Transportowego), prowadzącego przez Morze Kaspijskie, Azerbejdżan i Gruzję do portów Morza Czarnego, co wydłuża czas tranzytu i podnosi koszty logistyczne.
W Stanach Zjednoczonych Pentagon podjął zdecydowane kroki w celu zabezpieczenia bazy przemysłowej na mocy Ustawy o Produkcji Obronnej (Defense Production Act Title III). Rząd federalny przeznaczył setki milionów dolarów na dotacje dla rozbudowy mocy produkcyjnych gąbki tytanowej w zakładach TIMET oraz na rozwój innowacyjnych technologii proszkowych, zdając sobie sprawę, że myśliwce piątej generacji F-35 oraz program bombowca strategicznego B-21 Raider nie mogą być uzależnione od dostaw z regionów niestabilnych geopolitycznie.
Innowacje technologiczne: Recykling, druk 3D i obieg zamknięty
Presja geopolityczna wywołała potężną falę innowacji w zakresie wydajności materiałowej. Tradycyjna obróbka skrawaniem dużych elementów tytanowych charakteryzuje się fatalnym wskaźnikiem wykorzystania materiału BTF (Buy-to-Fly ratio). W przypadku skomplikowanych okuć kadłuba lub elementów podwozia wskaźnik ten wynosi często dziesięć do jednego, a w skrajnych przypadkach nawet dwadzieścia do jednego. Oznacza to, że z dwudziestu ton drogocennego stopu tytanu w gotowym samolocie zostaje zaledwie jedna tona, a pozostałe dziewiętnaście ton zamienia się w wióry frezarskie.
W erze monopolu VSMPO wióry te były tanio odsyłane do Rosji, gdzie przetapiano je z powrotem na wlewki. Dziś zachodni producenci wdrażają zaawansowane linie recyklingu wiórów w technologii próżniowej na miejscu w Europie i Ameryce. Wióry poddawane są wieloetapowemu odtłuszczaniu, myciu ultradźwiękowemu i separacji magnetycznej w celu usunięcia drobin węglików spiekanych z narzędzi skrawających, po czym trafiają do pieców EBCHM, tworząc w stu procentach lotniczy wsad wtórny o parametrach identycznych z pierwotną gąbką.
Drugim rewolucyjnym filarem staje się wytwarzanie addytywne, czyli przemysłowy druk 3D metalami. Technologie nakładania ukierunkowanego DED (Directed Energy Deposition) oraz stapiania w łożu proszkowym LPBF (Laser Powder Bed Fusion) pozwalają na budowanie wielkogabarytowych struktur tytanowych bezpośrednio z proszku lub drutu za pomocą wiązki lasera lub lasera elektronowego w komorze próżniowej. Wskaźnik Buy-to-Fly w druku 3D spada do poziomu 1,2 do 1, co oznacza niemal całkowite wyeliminowanie odpadu materiałowego. Certyfikacja elementów drukowanych dla samolotów Boeinga i Airbusa postępuje w tempie geometrycznym, obejmując już wsporniki pylonów silnika, elementy instalacji hydraulicznych oraz struktury foteli pasażerskich.
Wnioski: Suwerenność materiałowa jako fundament bezpieczeństwa XXI wieku
Doświadczenia ostatnich lat z restrukturyzacją globalnego rynku tytanu lotniczego niosą za sobą fundamentalną lekcję strategiczną dla decydentów politycznych i gospodarczych świata zachodniego. W erze powrotu konfrontacji wielkich mocarstw suwerenność technologiczna nie może ograniczać się jedynie do projektowania zaawansowanych algorytmów sztucznej inteligencji, procesorów półprzewodnikowych czy kodu oprogramowania pokładowego. Najnowocześniejszy myśliwiec przewagi powietrznej pozostaje bezużytecznym modelem cyfrowym, jeśli brakuje certyfikowanego stopu tytanu do wykucia goleni jego podwozia.
Zdolność Airbusa i Boeinga do stopniowego wyrwania się z kleszczy rosyjskiego monopolu udowadnia, że dywersyfikacja surowcowa jest możliwa, lecz wymaga gigantycznych nakładów kapitałowych, wieloletniej konsekwencji regulacyjnej i ścisłego partnerstwa przemysłu z państwem. Nowa geografia tytanu, oparta na sojuszu z Japonią, Kazachstanem i odbudowie hutnictwa w Europie i USA, tworzy o wiele bardziej odporną architekturę bezpieczeństwa.
W perspektywie kolejnych dekad przewagę zyskają te gospodarki, które zintegrują zaawansowaną metalurgię z technologiami obiegu zamkniętego, recyklingu elektronowego i wytwarzania przyrostowego. Tytan lotniczy przestał być jedynie pozycją w bilansie księgowym korporacji lotniczych – stał się twardą walutą geopolityczną, wyznaczającą granice suwerenności przemysłowej i militarnej nowoczesnego świata.
Zaawansowane analizy łańcuchów dostaw w sektorze zbrojeniowym NATO jednoznacznie wskazują, że budowa strategicznych rezerw gąbki tytanowej i certyfikowanych wlewków w stopie Ti-6Al-4V staje się równie istotnym elementem odstraszania, co zapasy amunicji artyleryjskiej czy rakiet przeciwlotniczych. W przypadku wybuchu konfliktu o wysokiej intensywności zapotrzebowanie na części zamienne, łopatki turbin i nowe płatowce wzrośnie wielokrotnie, a brak natychmiastowego dostępu do surowca o jakości lotniczej mógłby sparaliżować potencjał remontowy baz lotniczych w ciągu kilku miesięcy. Tworzenie międzynarodowych magazynów buforowych pod auspicjami sojuszniczymi w połączeniu z unifikacją norm materiałowych pomiędzy amerykańskimi standardami AMS a europejskimi normami EN i DIN stanowi dziś priorytet, który zadecyduje o odporności zachodniego przemysłu obronnego na wszelkie przyszłe wstrząsy geopolityczne.
Zaawansowane analizy łańcuchów dostaw w sektorze zbrojeniowym NATO jednoznacznie wskazują, że budowa strategicznych rezerw gąbki tytanowej i certyfikowanych wlewków w stopie Ti-6Al-4V staje się równie istotnym elementem odstraszania, co zapasy amunicji artyleryjskiej czy rakiet przeciwlotniczych. W przypadku wybuchu konfliktu o wysokiej intensywności zapotrzebowanie na części zamienne, łopatki turbin i nowe płatowce wzrośnie wielokrotnie, a brak natychmiastowego dostępu do surowca o jakości lotniczej mógłby sparaliżować potencjał remontowy baz lotniczych w ciągu kilku miesięcy. Tworzenie międzynarodowych magazynów buforowych pod auspicjami sojuszniczymi w połączeniu z unifikacją norm materiałowych pomiędzy amerykańskimi standardami AMS a europejskimi normami EN i DIN stanowi dziś priorytet, który zadecyduje o odporności zachodniego przemysłu obronnego na wszelkie przyszłe wstrząsy geopolityczne.
Zaawansowane analizy łańcuchów dostaw w sektorze zbrojeniowym NATO jednoznacznie wskazują, że budowa strategicznych rezerw gąbki tytanowej i certyfikowanych wlewków w stopie Ti-6Al-4V staje się równie istotnym elementem odstraszania, co zapasy amunicji artyleryjskiej czy rakiet przeciwlotniczych. W przypadku wybuchu konfliktu o wysokiej intensywności zapotrzebowanie na części zamienne, łopatki turbin i nowe płatowce wzrośnie wielokrotnie, a brak natychmiastowego dostępu do surowca o jakości lotniczej mógłby sparaliżować potencjał remontowy baz lotniczych w ciągu kilku miesięcy. Tworzenie międzynarodowych magazynów buforowych pod auspicjami sojuszniczymi w połączeniu z unifikacją norm materiałowych pomiędzy amerykańskimi standardami AMS a europejskimi normami EN i DIN stanowi dziś priorytet, który zadecyduje o odporności zachodniego przemysłu obronnego na wszelkie przyszłe wstrząsy geopolityczne.
Zaawansowane analizy łańcuchów dostaw w sektorze zbrojeniowym NATO jednoznacznie wskazują, że budowa strategicznych rezerw gąbki tytanowej i certyfikowanych wlewków w stopie Ti-6Al-4V staje się równie istotnym elementem odstraszania, co zapasy amunicji artyleryjskiej czy rakiet przeciwlotniczych. W przypadku wybuchu konfliktu o wysokiej intensywności zapotrzebowanie na części zamienne, łopatki turbin i nowe płatowce wzrośnie wielokrotnie, a brak natychmiastowego dostępu do surowca o jakości lotniczej mógłby sparaliżować potencjał remontowy baz lotniczych w ciągu kilku miesięcy. Tworzenie międzynarodowych magazynów buforowych pod auspicjami sojuszniczymi w połączeniu z unifikacją norm materiałowych pomiędzy amerykańskimi standardami AMS a europejskimi normami EN i DIN stanowi dziś priorytet, który zadecyduje o odporności zachodniego przemysłu obronnego na wszelkie przyszłe wstrząsy geopolityczne.
Zaawansowane analizy łańcuchów dostaw w sektorze zbrojeniowym NATO jednoznacznie wskazują, że budowa strategicznych rezerw gąbki tytanowej i certyfikowanych wlewków w stopie Ti-6Al-4V staje się równie istotnym elementem odstraszania, co zapasy amunicji artyleryjskiej czy rakiet przeciwlotniczych. W przypadku wybuchu konfliktu o wysokiej intensywności zapotrzebowanie na części zamienne, łopatki turbin i nowe płatowce wzrośnie wielokrotnie, a brak natychmiastowego dostępu do surowca o jakości lotniczej mógłby sparaliżować potencjał remontowy baz lotniczych w ciągu kilku miesięcy. Tworzenie międzynarodowych magazynów buforowych pod auspicjami sojuszniczymi w połączeniu z unifikacją norm materiałowych pomiędzy amerykańskimi standardami AMS a europejskimi normami EN i DIN stanowi dziś priorytet, który zadecyduje o odporności zachodniego przemysłu obronnego na wszelkie przyszłe wstrząsy geopolityczne.
Zaawansowane analizy łańcuchów dostaw w sektorze zbrojeniowym NATO jednoznacznie wskazują, że budowa strategicznych rezerw gąbki tytanowej i certyfikowanych wlewków w stopie Ti-6Al-4V staje się równie istotnym elementem odstraszania, co zapasy amunicji artyleryjskiej czy rakiet przeciwlotniczych. W przypadku wybuchu konfliktu o wysokiej intensywności zapotrzebowanie na części zamienne, łopatki turbin i nowe płatowce wzrośnie wielokrotnie, a brak natychmiastowego dostępu do surowca o jakości lotniczej mógłby sparaliżować potencjał remontowy baz lotniczych w ciągu kilku miesięcy. Tworzenie międzynarodowych magazynów buforowych pod auspicjami sojuszniczymi w połączeniu z unifikacją norm materiałowych pomiędzy amerykańskimi standardami AMS a europejskimi normami EN i DIN stanowi dziś priorytet, który zadecyduje o odporności zachodniego przemysłu obronnego na wszelkie przyszłe wstrząsy geopolityczne.
Czytaj również w dziale Geopolityka / Surowce
Geopolityka fluorytu i kwasu fluorowodorowego: Od chińskich kopalni w Mongolii Wewnętrznej po paraliż japońskiej rafinacji dla czystości chemicznej 12N w półprzewodnikach
Geopolityka gazów szlachetnych w litografii półprzewodników: Jak globalny łańcuch neonu, kryptonu i ksenonu z hutnictwa stali warunkuje produkcję maszyn DUV i EUV
Komentarze czytelników
3Dołącz do dyskusji pod artykułem
Zaloguj się, aby dodać komentarz i podzielić się swoją opinią na temat tego artykułu.