
Geopolityka niklu i kobaltu: Jak indonezyjski monopol technologii HPAL, kryzys humanitarny w DRK i rewolucja baterii LFP redefiniują globalny łańcuch dostaw elektromobilności
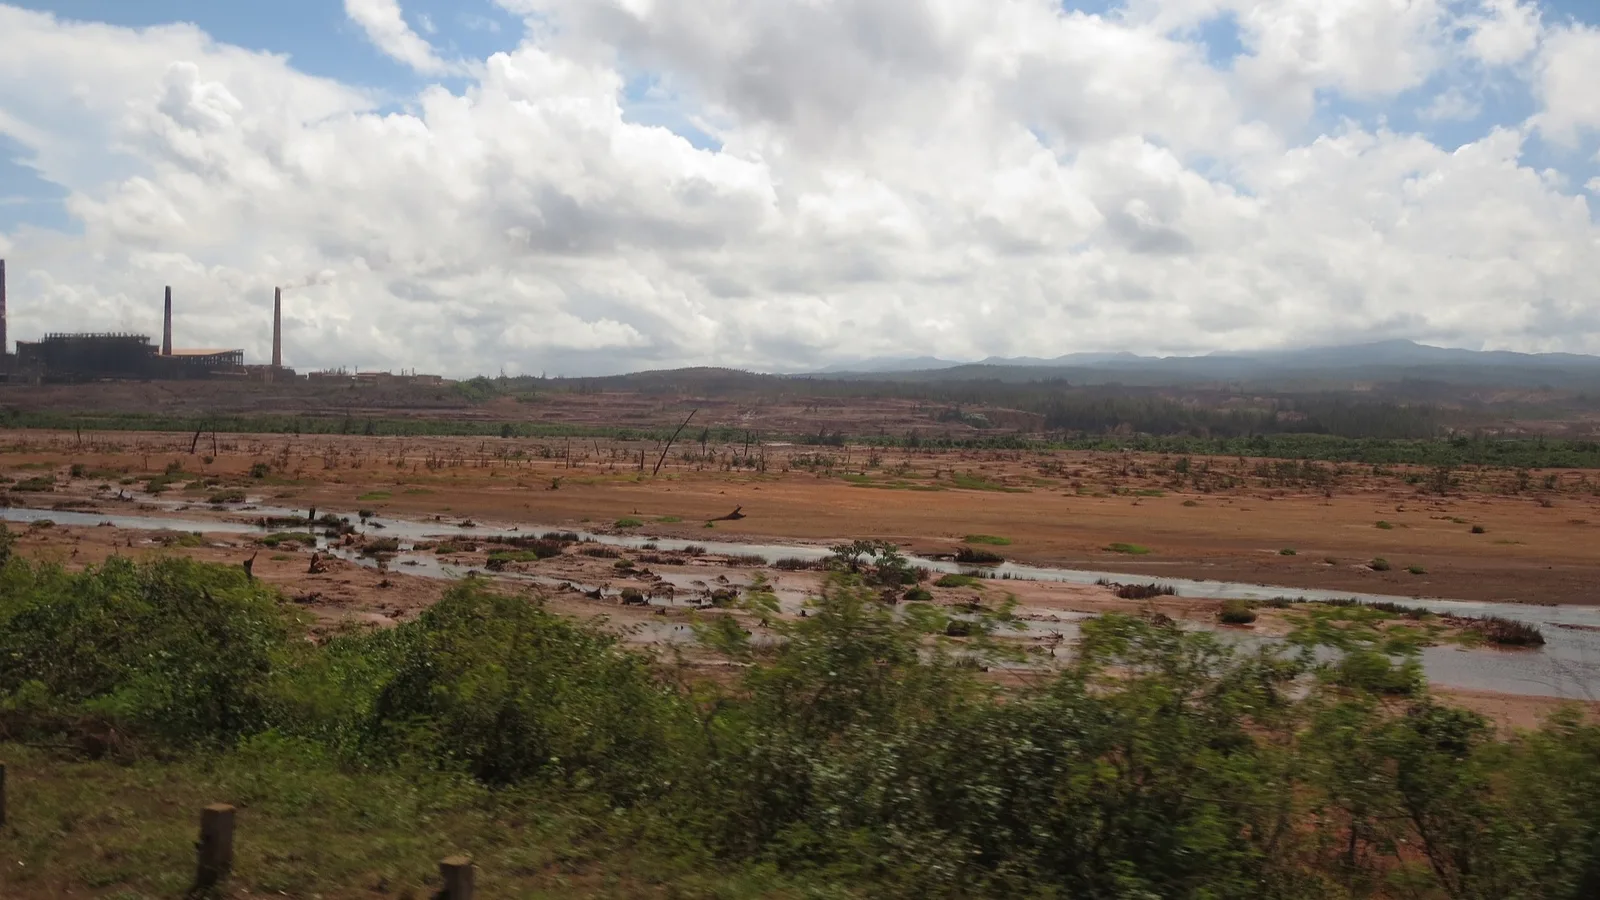
Pętla surowcowa transformacji energetycznej
Wizja bezemisyjnego transportu, promowana przez rządy w Waszyngtonie, Brukseli i Pekinie jako lekarstwo na kryzys klimatyczny, w rzeczywistości oznaczała zamianę uzależnienia od ropy naftowej na bezprecedensową zależność od metali ziem rzadkich i surowców krytycznych. W sercu tej transformacji znalazły się dwa pierwiastki chemiczne: nikiel i kobalt. Jako kluczowe składniki katod w technologiach ogniw NMC (nikiel-mangan-kobalt) oraz NCA (nikiel-kobalt-aluminium), decydowały one o gęstości grawimetrycznej baterii, a tym samym o zasięgu pojazdu elektrycznego na jednym ładowaniu. Jednakże geologia i geografia nie rozmieściły tych złóż w sposób równomierny ani politycznie stabilny, co szybko uczyniło z nich instrumenty twardej polityki mocarstwowej.
Kluczowe znaczenie ma fakt, że stabilność łańcucha dostaw baterii decyduje dziś nie tylko o konkurencyjności poszczególnych marek motoryzacyjnych, ale bezpośrednio rzutuje na bilans płatniczy i bezpieczeństwo energetyczne całych kontynentów. Przejście z gospodarki opartej na paliwach kopalnych do ery elektromobilności nie zlikwidowało ryzyka geopolitycznego, lecz jedynie przeniosło je z rejonu Zatoki Perskiej do tropikalnych kopalń Azji Południowo-Wschodniej i Afryki Środkowej.
Przez pierwsze dwie dekady dwudziestego pierwszego wieku zachodni producenci samochodów żyli w iluzji niezakłóconych dostaw rynkowych, zakładając, że globalizacja i mechanizmy giełdy metali w Londynie (London Metal Exchange, LME) zagwarantują płynność surowcową. Ta beztroska została brutalnie zweryfikowana przez serię szoków podażowych, kryzysów etycznych i agresywnych posunięć państw posiadających geologiczny monopol. Nikiel i kobalt przekształciły się z towarów czysto handlowych w strategiczne zasoby bezpieczeństwa narodowego, wokół których toczy się bezwzględna rywalizacja wywiadów gospodarczych, koncernów wydobywczych oraz państwowych funduszy majątkowych.
Złożoność tego łańcucha wartości wynika z faktu, że wydobycie samej rudy to zaledwie pierwszy, często najmniej kapitałochłonny krok. Prawdziwa władza geopolityczna skupia się w węzłach rafineryjnych i przetwórczych, w których surowa ruda jest przekształcana w chemiczne prekursory o czystości bateryjnej – siarczan niklu oraz siarczan kobaltu. Monopolizacja tych procesów przez jedno państwo lub wąską grupę podmiotów stwarza ryzyko asymetrycznego szantażu ekonomicznego, zdolnego do sparaliżowania całych gałęzi przemysłu motoryzacyjnego na Zachodzie w przypadku zaostrzenia konfliktów handlowych.
Indonezyjski blitzkrieg: Zakaz eksportu i dominacja technologii HPAL
Najbardziej spektakularnym przykładem suwerennej polityki surowcowej w dwudziestym pierwszym wieku stała się strategia władz Indonezji. Posiadając największe na świecie rezerwy rud niklu laterytowego, Dżakarta przez dekady była jedynie eksporterem surowej, nieprzetworzonej rudy o niskiej wartości dodanej, wysyłanej masowo do hut w Chinach i Japonii. Sytuacja uległa diametralnej zmianie, gdy prezydent Joko Widodo wprowadził całkowity zakaz eksportu surowej rudy niklu, zmuszając zagraniczne koncerny do budowy zaawansowanych zakładów hutniczych i przetwórczych bezpośrednio na terytorium Indonezji.
Podczas gdy zachodni inwestorzy początkowo krytykowali decyzję Dżakarty jako naruszenie zasad wolnego handlu i zaskarżyli ją do Światowej Organizacji Handlu (WTO), chińskie konglomeraty przemysłowe, na czele z Tsingshan Holding Group, zainwestowały dziesiątki miliardów dolarów w indonezyjskie parki przemysłowe, takie jak Morowali Industrial Park (IMIP) na wyspie Sulawesi oraz Weda Bay na Halmaherze. Kluczem do chińskiego sukcesu okazało się opanowanie i przeskalowanie technologii wysokociśnieniowego ługowania kwasowego (High-Pressure Acid Leach, HPAL).
Technologia HPAL polega na poddawaniu niskogatunkowej rudy limonitowej działaniu stężonego kwasu siarkowego w olbrzymich autoklawach tytanowych pracujących w temperaturze dwustu pięćdziesięciu stopni Celsjusza pod ciśnieniem przekraczającym czterdzieści atmosfer. W tak ekstremalnych warunkach nikiel i kobalt przechodzą do roztworu ciekłego, z którego wytrącany jest produkt pośredni o nazwie Mixed Hydroxide Precipitate (MHP), zawierający około trzydziestu pięciu procent czystego niklu i do trzech procent kobaltu. MHP stanowi idealny, tani surowiec do bezpośredniej syntezy siarczanów bateryjnych, omijający tradycyjną, energochłonną ścieżkę wytopu surówki niklowej (Nickel Pig Iron, NPI) w piecach elektrycznych.
Rynkowy krach i upadek zachodnich kopalń niklu
Skala i tempo ekspansji indonezyjskich zakładów HPAL zszokowały globalne rynki surowcowe. W ciągu zaledwie czterech lat udział Indonezji w światowej podaży niklu wzrósł z kilkunastu do ponad pięćdziesięciu pięciu procent, a analitycy prognozują osiągnięcie poziomu siedemdziesięciu procent przed końcem dekady. Ogromna fala taniego indonezyjskiego MHP zalała giełdy, doprowadzając do załamania cen niklu na London Metal Exchange o ponad czterdzieści procent w stosunku do historycznych szczytów z początku 2022 roku.
Konsekwencje tego surowcowego tsunami okazały się dewastujące dla tradycyjnych producentów na Zachodzie. Kopalnie siarczkowe w Australii Zachodniej, należące do globalnych gigantów takich jak BHP (Nickel West) czy First Quantum Minerals, charakteryzujące się wyższymi kosztami wydobycia głębinowego oraz rygorystycznymi wymogami środowiskowymi, stały się z dnia na dzień trwale nierentowne. Kolejne zakłady w Australii, Nowej Kaledonii oraz Kanadzie ogłosiły wstrzymanie operacji, masowe zwolnienia pracowników i wielomiliardowe odpisy aktualizujące wartość aktywów.
Zachód stanął w obliczu paradoksu: w imię budowy zrównoważonego łańcucha dostaw dla elektromobilności, rynki finansowe doprowadziły do faktycznej likwidacji kopalń w państwach o najwyższych standardach środowiskowych i pracowniczych, oddając niemal całkowitą kontrolę nad globalną podażą niklu w ręce konsorcjów kontrolowanych przez kapitał z Pekinu i operujących w Indonezji. Próby wprowadzenia tak zwanej zielonej premii (Green Premium) dla niklu wydobywanego w sposób niskoemisyjny zakończyły się fiaskiem, gdyż producenci baterii kierowali się bezwzględną optymalizacją kosztów jednostkowych.
Koszt środowiskowy indonezyjskiego cudu: Węgiel i głębokomorskie odpady
Indonezyjski sukces gospodarczy okupiony jest gigantycznym kosztem środowiskowym i społecznym, który stoi w jaskrawej sprzeczności z ekologicznymi deklaracjami koncernów motoryzacyjnych. Zakłady HPAL i huty NPI w parkach przemysłowych na Sulawesi zasilane są z dedykowanych, nowo wybudowanych elektrowni węglowych (Captive Coal Plants). W efekcie ślad węglowy tony niklu wyprodukowanego w Indonezji wynosi od sześćdziesięciu do nawet osiemdziesięciu ton ekwiwalentu dwutlenku węgla, co stanowi wartość ponaddwukrotnie wyższą niż w przypadku tradycyjnych kopalń siarczkowych w Kanadzie czy Australii.
Jeszcze poważniejszym wyzwaniem jest gospodarka odpadami pofiltracyjnymi. Proces HPAL generuje na każdą tonę uzyskanego niklu od półtorej do dwóch ton silnie toksycznego, kwaśnego szlamu zawierającego metale ciężkie, żelazo i pozostałości kwasu siarkowego. W warunkach tropikalnych deszczów monsunowych i wysokiej aktywności sejsmicznej archipelagu indonezyjskiego, budowa tradycyjnych zbiorników poflotacyjnych niesie ze sobą potężne ryzyko katastrofalnych przerw w wałach i zalania ekosystemów morskich.
Część operatorów rozważała lub stosuje kontrowersyjną metodę zrzutu odpadów do głębokich rowów oceanicznych (Deep Sea Tailings Placement, DSTP). Chociaż zwolennicy tej metody twierdzą, że odpady deponowane na głębokości ponad tysiąca metrów nie wchodzą w interakcję ze strefą eufotyczną, biolodzy morscy alarmują, że zawiesina toksyczna może niszczyć endemiczne ekosystemy denne, wnikać w morskie łańcuchy troficzne i trwale skazić zasoby rybne, stanowiące podstawę bytu milionów mieszkańców wysp. Nacisk ze strony międzynarodowych organizacji ekologicznych zmusza rządy i koncerny do poszukiwania metod suchego składowania (Dry Stacking), co jednak drastycznie zwiększa nakłady inwestycyjne.
Dramat Demokratycznej Republiki Konga i krew w kobaltowym łańcuchu
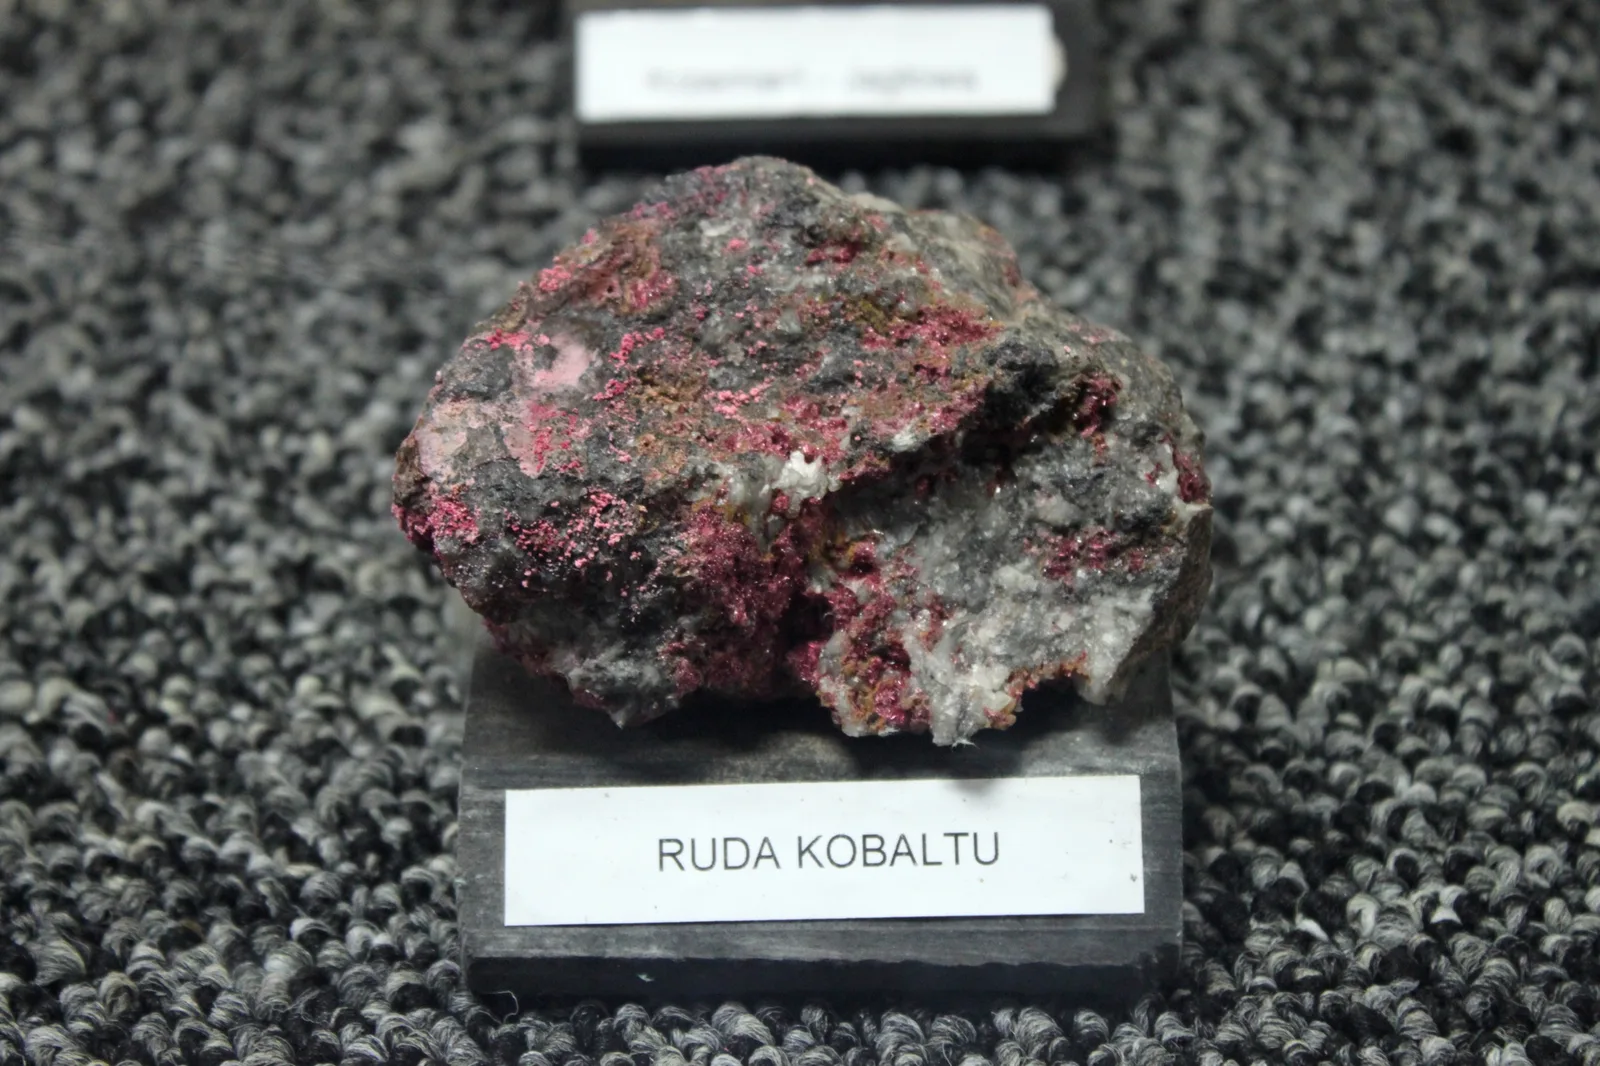
Podczas gdy rynkiem niklu wstrząsa indonezyjska nadpodaż, sektor kobaltu od lat pozostaje w cieniu jednego z najgłębszych kryzysów humanitarnych współczesnego świata. Ponad siedemdziesiąt procent globalnego wydobycia kobaltu pochodzi z terytorium Demokratycznej Republiki Konga (DRK), a w szczególności z prowincji Katanga i Lualaba w obrębie tak zwanego Pasa Miedzionośnego (Copperbelt). Kobalt w DRK występuje głównie jako produkt uboczny eksploatacji bogatych złóż miedzi.
Kluczowym problemem etycznym kongijskiego sektora wydobywczego jest istnienie sektora rzemieślniczego (Artisanal and Small-Scale Mining, ASM), odpowiadającego według różnych szacunków za dziesięć do dwudziestu procent całkowitej produkcji kraju. Dziesiątki tysięcy tak zwanych creuseurs – w tym tysiące dzieci – pracują w nieludzkich warunkach, drążąc ręcznie niestabilne tunele bez jakichkolwiek zabezpieczeń górniczych, wentylacji czy odzieży ochronnej. Ciągłe wdychanie toksycznego pyłu bogatego w sole kobaltu i metale ciężkie prowadzi do przewlekłych chorób układu oddechowego, pylicy oraz wad wrodzonych u nowonarodzonych dzieci w rejonach wydobywczych.
Ruda wydobywana w sektorze rzemieślniczym trafia do nieformalnych pośredników (négociants), którzy skupują surowiec za ułamek wartości rynkowej i mieszają go z urobkiem pochodzącym z legalnych kopalń przemysłowych. W efekcie zanieczyszczony etycznie kobalt wnika do globalnego łańcucha dostaw, trafiając do magazynów międzynarodowych gigantów technologicznych. Mimo wdrożenia procedur due diligence i certyfikacji łańcuchów dostaw (np. inicjatywy RMI), pełna identyfikowalność pochodzenia kobaltu w kongijskich warunkach pozostaje fikcją.
Chiński monopol na rafinację i dyplomacja infrastrukturalna w Afryce
Podobnie jak w przypadku niklu, wydobycie kobaltu w DRK jest nierozerwalnie splecione z chińską dominacją strategiczną. Od czasu podpisania słynnego porozumienia Sicomines w 2008 roku, w ramach którego Pekin zobowiązał się do budowy dróg, szpitali i kolei w zamian za koncesje górnicze, chińskie przedsiębiorstwa państwowe i prywatne przejęły kontrolę nad większością największych kopalń przemysłowych w DRK. Koncerny takie jak CMOC Group (właściciel gigantycznych kopalń Tenke Fungurume oraz Kisanfu) zepchnęły na margines dawnych zachodnich graczy, stając się największymi producentami kobaltu na świecie.
Co więcej, niemal osiemdziesiąt procent wydobywanego w Kongu surowego wodorotlenku kobaltu jest natychmiast ładowane na statki i transportowane do portów w Chinach, gdzie zlokalizowana jest przytłaczająca większość światowych mocy rafineryjnych. To w chińskich prowincjach powstaje siarczan kobaltu o czystości niezbędnej do produkcji katod. Nawet gdyby zachodnie kopalnie miedzi i kobaltu w innych częściach globu podwoiły swoje wydobycie, bez dostępu do chińskich instalacji chemicznych surowiec ten nie mógłby zostać przetworzony w komponenty bateryjne.
Ta potężna przewaga daje Chinom instrument bezprecedensowej kontroli nad tempem elektryfikacji zachodnich gospodarek. W przypadku jakiegokolwiek kryzysu geopolitycznego wokół Tajwanu lub Morza Południowochińskiego, wprowadzenie przez Pekin restrykcji eksportowych na rafinowany kobalt lub sole niklu mogłoby doprowadzić do natychmiastowego zatrzymania linii produkcyjnych baterii w Europie i Stanach Zjednoczonych w ciągu zaledwie kilkunastu tygodni.
Rewolucja baterii LFP i ucieczka koncernów od niklu i kobaltu
W obliczu dramatu humanitarnego w DRK, niestabilności cenowej na LME oraz wiszącej nad rynkiem groźby chińskiego szantażu surowcowego, przemysł motoryzacyjny podjął najbardziej radykalną ucieczkę technologiczną w swojej historii: masową rezygnację z chemii NMC na rzecz ogniw litowo-żelazowo-fosforanowych (LFP).
Technologia LFP, opracowana pierwotnie w Stanach Zjednoczonych pod koniec lat dziewięćdziesiątych, przez lata była lekceważona przez zachodnich inżynierów ze względu na niższą nominalną gęstość energii w porównaniu z ogniwami niklowo-kobaltowymi. Jednak chińscy pionierzy bateryjni, z koncernem CATL oraz BYD na czele, zdołali zniwelować tę wadę poprzez rewolucję w upakowaniu mechanicznym. Technologie Cell-to-Pack (CTP) oraz Blade Battery wyeliminowały tradycyjne, ciężkie moduły pośrednie, montując długie, pryzmatyczne ogniwa LFP bezpośrednio w strukturze nośnej pakietu bateryjnego pojazdu.
Zalety chemii LFP okazały się bezdyskusyjne: katoda oparta na powszechnie dostępnym żelazie i kwasie fosforowym całkowicie eliminuje potrzebę stosowania drogiego niklu i krwawego kobaltu. Baterie LFP cechują się znakomitą stabilnością termiczną (brak ryzyka samozapłonu w przypadku przebicia mechanicznego), ponad trzykrotnie dłuższą żywotnością cykliczną przekraczającą trzy tysiące pełnych cykli ładowania oraz kosztem jednostkowym niższym o dwadzieścia do trzydziestu procent w stosunku do ogniw NMC. W efekcie w ciągu ostatnich trzech lat udział baterii LFP w globalnej produkcji aut elektrycznych przekroczył pięćdziesiąt procent, a giganci tacy jak Tesla, Stellantis, Volkswagen czy Ford masowo instalują je w swoich modelach wielkoseryjnych.
Wojna regulacyjna USA-Chiny: Ustawa IRA i restrykcje podmiotów FEOC
Geopolityczne zawirowania wokół niklu i kobaltu stały się główną osią sporu w polityce przemysłowej pomiędzy Waszyngtonem a Pekinem. Przełomowym momentem było przyjęcie przez Kongres Stanów Zjednoczonych ustawy o redukcji inflacji (Inflation Reduction Act, IRA). Ustawa ta powiązała ulgi podatkowe na zakup pojazdów elektrycznych w kwocie siedmiu i pół tysiąca dolarów z rygorystycznymi wymogami dotyczącymi pochodzenia minerałów krytycznych w bateriach.
Kluczowym instrumentem prawnym stała się definicja zagranicznego podmiotu budzącego obawy (Foreign Entity of Concern, FEOC). Zgodnie z przepisami Departamentu Skarbu USA, jakikolwiek pojazd zawierający minerały krytyczne przetworzone lub wydobyte przez podmiot, w którym rządy Chin, Rosji, Iranu lub Korei Północnej posiadają bezpośrednio lub pośrednio co najmniej dwadzieścia pięć procent udziałów, praw głosu lub kontroli operacyjnej, zostaje całkowicie wykluczony ze wsparcia federalnego.
Regulacja ta uderzyła bezpośrednio w Indonezję. Ponieważ lwią część parków przemysłowych HPAL na wyspie Sulawesi kontrolują chińskie konglomeraty (Tsingshan, Huayou Cobalt, GEM), produkowany tam nikiel w świetle prawa amerykańskiego został uznany za materiał skażony politycznie. Dżakarta rozpoczęła intensywną ofensywę dyplomatyczną w Waszyngtonie, domagając się podpisania umowy o wolnym handlu minerałami krytycznymi (Critical Minerals Agreement), która pozwoliłaby indonezyjskim zakładom na ominięcie restrykcji IRA. Jednakże silny opór ze strony amerykańskich związków zawodowych oraz obawy o dominację chińskiego kapitału w Indonezji sprawiają, że transatlantycki rynek elektromobilności ulega postępującej fragmentacji na dwa odrębne, konkurencyjne bloki surowcowe.
Urban Mining i czarna masa: Inżynieria recyklingu hydrometalurgicznego
Wobec rosnących barier geopolitycznych i wyczerpywania się złóż pierwotnych, jedyną długoterminową drogą do uniezależnienia się od importu niklu i kobaltu staje się górnictwo miejskie (Urban Mining) i zaawansowany recykling baterii w obiegu zamkniętym. Gdy pierwsza generacja samochodów elektrycznych trafia do stacji demontażu, ich pakiety bateryjne stają się najbogatszym na świecie złożem metali krytycznych. Gęstość niklu i kobaltu w wyeksploatowanym ogniwie NMC jest od dziesięciu do dwudziestu razy wyższa niż w najlepszych naturalnych rudach wydobywanych w kopalniach głębinowych.
Współczesny przemysł recyklingu odchodzi od prymitywnego przetopu w piecach hutniczych (Pyrometallurgy), który bezpowrotnie niszczył lit i grafit, generując gigantyczne emisje gazów cieplarnianych, na rzecz zaawansowanych procesów hydrometalurgicznych. Zużyte moduły bateryjne są rozdrabniane w atmosferze gazu obojętnego (azotu lub argonu) w celu zapobieżenia zapłonowi lotnych elektrolitów, po czym odseparowuje się frakcje mechaniczne miedzi, aluminium i tworzyw sztucznych. Powstały w ten sposób drobny, ciemny proszek – znany w żargonie branżowym jako czarna masa (Black Mass) – zawiera skoncentrowaną mieszaninę litu, niklu, kobaltu i manganu.
Czarna masa poddawana jest następnie wieloetapowemu ługowaniu kwasowemu i ekstrakcji ciecz-ciecz (Solvent Extraction) z wykorzystaniem wyspecjalizowanych reagentów organicznych. Poszczególne metale są selektywnie rozdzielane i regenerowane w postaci czystych siarczanów chemicznych o czystości przekraczającej 99,9 procent, gotowych do natychmiastowego powrotu do fabryk produkujących prekursory katodowe. Zastosowanie technologii hydrometalurgicznej redukuje ślad węglowy odzyskanego niklu o ponad siedemdziesiąt procent w stosunku do wydobycia pierwotnego, zamykając obieg surowcowy w granicach państw wysoko rozwiniętych i eliminując ryzyka łańcucha dostaw.
Ogniwa sodowo-jonowe Na-Ion jako ostateczna ucieczka surowcowa
Najbardziej radykalną odpowiedzią na niestabilność rynku metali bateryjnych jest całkowita eliminacja nie tylko niklu i kobaltu, ale także samego litu. Technologia akumulatorów sodowo-jonowych (Sodium-Ion, Na-Ion), rozwijana intensywnie przez chińskie laboratoria badawcze, stała się faktem przemysłowym, wkraczając do masowej produkcji w zakładach gigantów takich jak CATL czy HiNa Battery.
Sód, będący pierwiastkiem chemicznym z tej samej grupy układu okresowego co lit, jest szóstym najpowszechniej występującym pierwiastkiem w skorupie ziemskiej i występuje w nieograniczonych ilościach w powszechnej soli kamiennej oraz wodzie morskiej. W ogniwach sodowo-jonowych katoda opiera się na powszechnie dostępnych materiałach warstwowych na bazie tlenków żelaza i manganu lub bieli pruskiej (Prussian White), a anoda wykonana jest z twardego węgla (Hard Carbon) uzyskiwanego z biomasy rolniczej. Co więcej, w przeciwieństwie do litu, sód nie wchodzi w reakcję stopową z aluminium pod niskim napięciem, co pozwala na zastąpienie drogiej folii miedzianej na kolektorze prądowym anody tanim i lekkim aluminium.
Chociaż gęstość energii komercyjnych ogniw sodowo-jonowych (wynosząca obecnie od stu sześćdziesięciu do stu osiemdziesięciu watogodzin na kilogram) ustępuje ogniwom niklowym, jest ona w pełni wystarczająca dla miejskich samochodów elektrycznych, jednośladów oraz stacjonarnych magazynów energii (BESS). Baterie sodowe charakteryzują się fenomenalnymi właściwościami pracy w niskich temperaturach (zachowują ponad dziewięćdziesiąt procent pojemności przy minus dwudziestu stopniach Celsjusza) oraz możliwością bezpiecznego rozładowania do zera woltów na czas transportu, całkowicie eliminując ryzyko pożarowe. Wejście technologii sodowo-jonowej do masowej motoryzacji tworzy ostateczny sufit cenowy dla niklu i kobaltu, gwarantując, że jakikolwiek przyszły szok podażowy zostanie natychmiast skompensowany przez ucieczkę rynku w stronę pierwiastków powszechnie dostępnych.
Nowy krajobraz geostrategiczny elektromobilności
Masowa adaptacja baterii LFP oraz rozwój technologii LMFP (litowo-manganowo-żelazowo-fosforanowych) doprowadziły do trwałego przewartościowania prognoz popytu na nikiel i kobalt. Choć chemia bogata w nikiel (High-Nickel NMC 811 lub 9/0.5/0.5) wciąż pozostanie niezastąpiona w segmencie pojazdów sportowych, ciężkich samochodów ciężarowych oraz lotnictwa elektrycznego, gdzie każdy gram masy baterii ma kluczowe znaczenie, jej monopol w segmencie aut popularnych został bezpowrotnie złamany.
Dla Indonezji i Demokratycznej Republiki Konga oznacza to konieczność zrewidowania długoterminowych strategii renty surowcowej. Ryzyko substytucji technologicznej okazało się potężniejszą siłą rynkową niż jakikolwiek kartel wydobywczy. Z kolei dla państw Zachodu lekcja płynąca z kryzysu niklowo-kobaltowego jest jednoznaczna: budowa suwerenności przemysłowej nie może opierać się wyłącznie na próbach replikowania kopalń z dziewiętnastego wieku, lecz wymaga strategicznego inwestowania w recykling baterii w obiegu zamkniętym (Urban Mining) oraz badania nad alternatywnymi technologiami magazynowania energii, takimi jak ogniwa sodowo-jonowe (Na-Ion) czy baterie ze stałym elektrolitem.
Geopolityka surowcowa dwudziestego pierwszego wieku to dynamiczna gra o sumie zmiennej, w której przewaga geologiczna może w ciągu zaledwie kilku lat zostać zneutralizowana przez przełom w inżynierii materiałowej. Zrozumienie tych subtelnych zależności pomiędzy chemią na poziomie atomowym a wielką polityką mocarstwową jest kluczem do przetrwania w nadchodzącej epoce bezwzględnej rywalizacji technologicznej.
Czytaj również w dziale Geopolityka / Surowce
Geopolityka tytanu lotniczego i stopów Ti-6Al-4V: Od rosyjskiego monopolu korporacji VSMPO-Avisma po strategiczne zmagania Airbusa i Boeinga o certyfikację nowych łańcuchów dostaw
Geopolityka fluorytu i kwasu fluorowodorowego: Od chińskich kopalni w Mongolii Wewnętrznej po paraliż japońskiej rafinacji dla czystości chemicznej 12N w półprzewodnikach
Komentarze czytelników
3Dołącz do dyskusji pod artykułem
Zaloguj się, aby dodać komentarz i podzielić się swoją opinią na temat tego artykułu.