
Świat rzucił się na roboty humanoidalne: Dlaczego Polska została w tyle i jak uniknąć katastrofy w przemyśle?
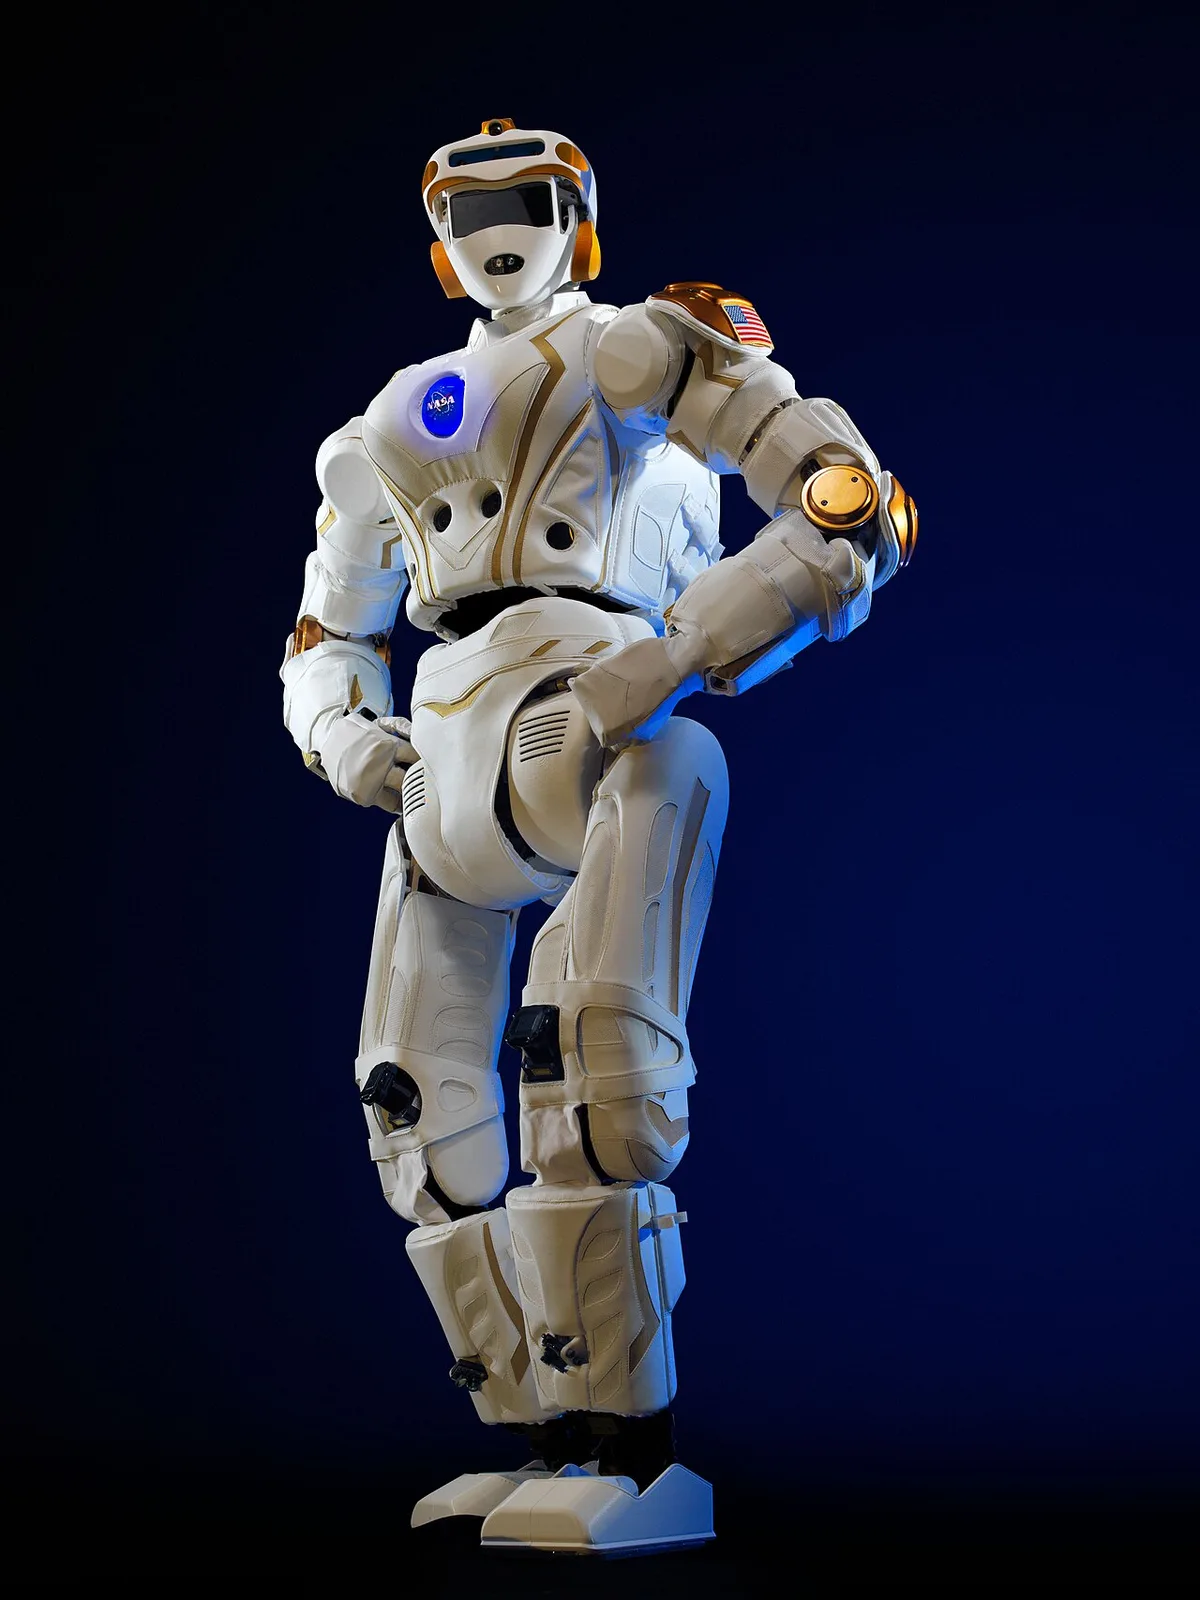
Globalna rewolucja fizycznej autonomii: Od laboratoriów prosto na hale produkcyjne
Jeszcze trzy lata temu widok dwunożnego robota humanoidalnego przenoszącego pojemniki magazynowe czy montującego wiązki przewodów w karoserii samochodowej traktowany był jako efektowne demo laboratoryjne z kanału YouTube. Dziś, pod koniec 2026 roku, stoimy w obliczu bezwzględnej rewolucji przemysłowej. Koncerny takie jak BMW, Mercedes-Benz, Hyundai, Amazon czy Foxconn oficjalnie wdrożyły do regularnej pracy tysiące jednostek autonomicznych dostarczanych przez czołowych producentów nowej generacji – Figure, Agility Robotics, Boston Dynamics oraz chiński Unitree i Fourier Intelligence.
Powód tej transformacji jest czysto ekonomiczny. Koszt godziny pracy zaawansowanego robota humanoidalnego w systemie ciągłym (24/7) spadł poniżej 4 dolarów, wliczając w to amortyzację sprzętu, serwisowanie oraz zasilanie elektryczne. W tym samym czasie w gospodarkach rozwiniętych koszty pracownicze rosną, a deficyt wykwalifikowanych pracowników fizycznych, operatorów maszyn i logistyków osiągnął poziomy krytyczne. Dla globalnego przemysłu robotyzacja przestała być fanaberią inżynieryjną – stała się jedynym warunkiem przetrwania na konkurencyjnym rynku.

Polska na szarym końcu: Niepokojące dane Międzynarodowej Federacji Robotyki (IFR)
Na tle tej globalnej fali automatyzacji sytuacja w Polsce przedstawia się dramatycznie. Według najnowszego raportu Międzynarodowej Federacji Robotyki (International Federation of Robotics – IFR) za rok 2026, tzw. gęstość robotyzacji (liczba robotów przemysłowych przypadająca na 10 000 pracowników zatrudnionych w przemyśle przetwórczym) w Polsce wynosi zaledwie 78 jednostek.
Dla porównania, średnia dla Unii Europejskiej przekracza 220 robotów, w Niemczech wskaźnik ten wynosi ponad 420, a w sąsiednich Czechach i na Słowacji – krajach o zbliżonej strukturze przemysłowej opartej na motoryzacji i poddostawcach – odpowiednio 195 i 180 robotów. Światowym liderem pozostaje Korea Południowa z kosmicznym wynikiem przekraczającym 1050 robotów na 10 000 pracowników, a tuż za nią plasują się Chiny, które w ciągu ostatnich pięciu lat zainstalowały więcej robotów niż cała reszta globu razem wzięta.
| Kraj | Gęstość robotyzacji (roboty / 10k pracowników) | Udział robotów ze sztuczną inteligencją | Główne sektory wdrożeń |
|---|---|---|---|
| Korea Południowa | 1 060 | 68% | Elektronika, baterie EV, stocznie, automotive |
| Niemcy | 425 | 52% | Motoryzacja, maszyny precyzyjne, chemia |
| Czechy | 195 | 38% | Automotive, obróbka metali, logistyka magazynowa |
| Polska | 78 | 14% | Sortownie kurierskie, wybrane fabryki automotive OEM |
Dlaczego polskie firmy zwlekają z robotyzacją? Trzy główne bariery
Wielu komentatorów zastanawia się, dlaczego w kraju, który szczyci się wybitnymi inżynierami, programistami i studentami wygrywającymi międzynarodowe zawody łazików marsjańskich, przedsiębiorstwa tak opornie wdrażają automatyzację. Z analizy ekspertów Tersel Tech wyłaniają się trzy fundamentalne przeszkody strukturalne:
1. Pułapka „taniej siły roboczej” i inercja decyzyjna zarządów
Przez blisko trzy dekady polski model wzrostu gospodarczego opierał się na konkurencyjności kosztowej. Gdy brakowało rąk do pracy, brak ten uzupełniano elastycznymi formami zatrudnienia lub imigracją zarobkową. W rezultacie wielu menedżerów średniego i dużego szczebla nie wykształciło kompetencji w zakresie całościowej transformacji procesowej. Roboty traktowano jako kosztowny kaprys, a nie inwestycję podnoszącą wartość dodaną.
2. Rozdrobnienie sektora MŚP i brak taniego kapitału inwestycyjnego
Ponad 70% polskiego przemysłu to małe i średnie przedsiębiorstwa działające jako podwykonawcy trzeciego i czwartego rzędu z jednocyfrowymi marżami operacyjnymi. Przy wysokich stopach procentowych i skomplikowanych procedurach biurokratycznych dotyczących ulgi na robotyzację, zakup i integracja celi zrobotyzowanej o wartości kilkuset tysięcy złotych przekraczały zdolności kredytowe wielu właścicieli fabryk.
3. Deficyt wyspecjalizowanych integratorów systemów
Kupno robota to zaledwie 30% sukcesu. Pozostałe 70% to proces integracji: przeprojektowanie linii technologicznej, napisanie oprogramowania sterującego, zapewnienie systemów wizyjnych oraz przeszkolenie personelu. W Polsce brakuje dużych, rodzimych domów inżynieryjnych zdolnych do obsługiwania setek wdrożeń rocznie w modelu „pod klucz”.
„Polska stoi przed brutalnym zderzeniem z demografią. Do 2035 roku z naszego rynku pracy ubędzie ponad dwa miliony pracowników w wieku produkcyjnym. Jeśli natychmiast nie zastąpimy tych braków maszynami o wysokiej precyzji, polskie fabryki po prostu przestaną być konkurencyjne i zostaną przeniesione tam, gdzie praca jest w pełni zautomatyzowana.” — alarmuje Aleksandra Wiśniewska, Tech & Policy Lead.
Nowy paradygmat: Roboty napędzane Visual-Language-Action (VLA)
Tradycyjne roboty przemysłowe wymagały tygodni precyzyjnego programowania każdego milimetra trajektorii ramienia przez wyspecjalizowanego inżyniera. Jeśli detal na taśmie przesunął się o dwa centymetry, maszyna zatrzymywała się z błędem kolizji. To drastycznie ograniczało opłacalność robotyzacji w zakładach o krótkich seriach produkcyjnych.
W 2026 roku ten problem przestał istnieć dzięki modelom typu Visual-Language-Action (VLA) oraz koncepcji Physical AI. Nowoczesne roboty humanoidalne nie są już ślepo zaprogramowanymi siłownikami. Posiadają kamery stereoskopowe, czujniki dotykowe w dłoniach oraz modele bazowe rozumiejące polecenia w języku naturalnym. Operator na hali nie musi pisać kodu – wystarczy, że pokaże maszynie: „Weź ten komponent ze skrzynki A, sprawdź czy nie ma zarysowań i zamontuj w obudowie B”. Robot uczy się zadania w kilka minut na podstawie demonstracji wideo i symulacji w cyfrowym bliźniaku (digital twin).
Plan ratunkowy: Jak Polska może odwrócić ten trend?
Aby uniknąć deindustrializacji i utraty statusu przemysłowego serca Europy Środkowej, Polska potrzebuje skoordynowanego programu odbudowy przewagi technologicznej. Eksperci wskazują na cztery kluczowe filary:
- Radykalne uproszczenie i rozszerzenie ulgi na robotyzację: 100% odliczenia kosztów zakupu i wdrożenia robotów bezpośrednio od podstawy opodatkowania w pierwszym roku inwestycji.
- Program państwowych gwarancji leasingowych dla MŚP: Utworzenie dedykowanego funduszu przy Banku Gospodarstwa Krajowego, który ubezpieczałby leasing robotów w modelu RaaS (Robotics-as-a-Service – płatność za godzinę efektywnej pracy maszyny bez konieczności zakupu na własność).
- Utworzenie Narodowego Centrum Robotyki i Integracji Przemysłowej: Sieć laboratoriów testowych przy politechnikach w Warszawie, Poznaniu, Wrocławiu, Krakowie i Gliwicach, gdzie małe firmy mogłyby za darmo przetestować zrobotyzowanie swoich procesów.
- Kształcenie operatorów i inżynierów nowej generacji: Masowe programy certyfikacyjne z zakresu obsługi systemów ROS 2, symulacji w środowiskach NVIDIA Omniverse oraz integracji modeli wizyjnych z napędami serwo.
Podsumowanie: Czas na odważne decyzje
Świat nie będzie czekał, aż polskie przedsiębiorstwa powoli dojrzeją do zmiany modelu biznesowego. Czwarta rewolucja przemysłowa weszła w fazę bezwzględnej selekcji rynkowej. Fabryki, które zainwestują w robotykę i autonomię fizyczną, podwoją swoją rentowność i zdobędą nowe rynki eksportowe. Te, które zlekceważą ten trend, w ciągu kilku najbliższych lat znikną z mapy gospodarczej Europy.
Czytaj również w dziale Technologia

Architektury tranzystorów GAAFET nanosheet poniżej 2 nanometrów: Jak zasilanie od spodu Backside Power Delivery BSPDN i litografia High-NA EUV pokonują fizyczną barierę tunelowania kwantowego

Radary kwantowe i interferometria ze splątaniem kwantowym: Jak oświetlenie kwantowe QI i mikrofale ściskane przełamują technologię niewidzialności Stealth samolotów piątej i szóstej generacji

Komentarze czytelników
6Dołącz do dyskusji pod artykułem
Zaloguj się, aby dodać komentarz i podzielić się swoją opinią na temat tego artykułu.