
Rozbiórka legendarnego giganta krzemu: Pat Gelsinger wydziela Intel Foundry, a sojusz z AWS i Pentagonem ma powstrzymać TSMC
Gdy w tysiąc dziewięćset sześćdziesiątym ósmym roku Robert Noyce i Gordon Moore zakładali w sercu Doliny Krzemowej spółkę NM Electronics, przekształconą wkrótce w markę Intel, stworzyli fundament pod całą współczesną cywilizację cyfrową. Przez ponad cztery dekady nazwa Intel była synonimem absolutnej potęgi inżynieryjnej, dyktującej tempo rozwoju ludzkości zgodnie z nieubłaganym rytmem Prawa Moore'a. Dziś ten legendarny gigant znalazł się w najgłębszym kryzysie tożsamościowym i finansowym w swoich dziejach. W obliczu gigantycznych strat operacyjnych, utraty przewodnictwa technologicznego na rzecz tajwańskiego TSMC oraz bolesnego wykluczenia z pierwszej fali boomu na akceleratory sztucznej inteligencji, dyrektor generalny Pat Gelsinger ogłosił radykalny plan rozbiórki korporacyjnej: formalne wydzielenie pionu produkcyjnego Intel Foundry do w pełni niezależnej spółki zależnej z osobnym nadzorem właścicielskim.
Ogłoszona transformacja oznacza faktyczny koniec klasycznego modelu zintegrowanego producenta urządzeń, określanego w żargonie półprzewodnikowym jako IDM. Przez dziesięciolecia siła Intela wynikała z faktu, że projektował on własne mikroprocesory z serii x86 i wytwarzał je we własnych, ultranowoczesnych fabrykach, nie dopuszczając do nich żadnych podmiotów zewnętrznych. Ten zamknięty monolit runął pod naporem rewolucji mobilnej i bezwzględnej konkurencji ze strony bezfabrycznych gigantów projektowych, takich jak Apple, Nvidia, AMD i Qualcomm, którzy powierzyli produkcję swoich najbardziej zaawansowanych układów tajwańskiemu potentatowi TSMC. Gdy Intel utknął na wiele lat w ślepej uliczce procesu technologicznego dziesięciu i siedmiu nanometrów, Tajwańczycy bezlitośnie przejęli koronę litograficzną, spychając amerykańskiego pioniera do defensywy.
Sytuacja finansowa, która zmusiła Gelsingera do tak drastycznego kroku, osiągnęła poziom krytyczny w ostatnich kwartałach. Dział Intel Foundry odnotował gigantyczne straty operacyjne przekraczające kilkanaście miliardów dolarów rocznie, co doprowadziło do załamania kursu akcji spółki do poziomów niewidzianych od dekady. Aby powstrzymać drenaż gotówki, zarząd Intela musiał podjąć bezprecedensowe, bolesne decyzje: po raz pierwszy od trzydziestu dwóch lat zawieszono wypłatę kwartalnej dywidendy dla akcjonariuszy, ogłoszono zwolnienie ponad piętnastu tysięcy wykwalifikowanych pracowników, a także zamrożono warte dziesiątki miliardów euro projekty budowy wielkich fabryk w niemieckim Magdeburgu i pod Wrocławiem w Polsce.
Węzeł 18A i pakt z Amazonem: Ostatnia szansa na odkupienie
Wszystkie nadzieje na odrodzenie potęgi Intela opierają się obecnie na powodzeniu procesu technologicznego 18A, odpowiadającego klasie jednego i ośmiu dziesiątych nanometra. Węzeł ten ma wprowadzić dwie fundamentalne innowacje architektoniczne, których wdrożenie ma pozwolić Intelowi na wyprzedzenie TSMC w wyścigu miniaturyzacyjnym. Pierwszą z nich są tranzystory nowej generacji RibbonFET, będące autorską implementacją architektury Gate-All-Around, w której bramka tranzystora otacza kanał przewodzący ze wszystkich czterech stron, eliminując niepożądane upływy prądu kwantowego. Drugą innowacją jest technologia PowerVia, czyli przeniesienie całej sieci doprowadzenia zasilania na tylną stronę wafla krzemowego, co uwalnia warstwy wierzchnie dla gęstszego upakowania ścieżek sygnałowych i pozwala na osiągnięcie wyższych częstotliwości taktowania przy niższym napięciu zasilania.
Potężnym zastrzykiem wiarygodności dla technologii 18A stało się ogłoszenie strategicznego, wielomiliardowego sojuszu z chmurowym ramieniem koncernu Jeffa Bezosa, czyli Amazon Web Services. W ramach wieloletniej umowy Intel Foundry zajmie się produkcją dedykowanych akceleratorów sztucznej inteligencji dla chmury AWS, w tym kolejnych generacji chipów Trainium i Inferentia, a także niestandardowych procesorów serwerowych Xeon w zoptymalizowanym wariancie procesu 18A-P. Pozyskanie klienta o tak gigantycznej skali jak AWS to kluczowy sygnał dla całej branży, dowodzący, że technologia Intela osiągnęła parametry uzysku produkcyjnego akceptowalne dla najbardziej wymagających dostawców infrastruktury hiperskalowej.
Współpraca z Amazonem ma również wymiar psychologiczny i rynkowy. Dotychczas czołowi gracze z Doliny Krzemowej podchodzili do oferty kontraktowej Intela z ogromnym dystansem, obawiając się, że powierzenie swoich unikalnych projektów fabrykom koncernu wiąże się z ryzykiem wycieku własności intelektualnej do konkurencyjnego pionu projektowego Intel Products. Formalne wydzielenie Intel Foundry i powołanie niezależnej rady nadzorczej ma stworzyć szczelny, prawnie chroniony chiński mur pomiędzy obiema strukturami, gwarantując zewnętrznym klientom stuprocentową poufność ich autorskich architektur chipów.
Secure Enclave i geopolityczny parasol Pentagonu
Równolegle z kontraktem komercyjnym dla AWS, Intel zabezpieczył kluczowe wsparcie ze strony rządu federalnego Stanów Zjednoczonych. Departament Obrony sfinalizował przyznanie spółce bezpośredniego grantu w wysokości trzech miliardów dolarów w ramach programu Secure Enclave, finansowanego ze środków ustawy CHIPS and Science Act. Zadaniem Intel Foundry będzie stworzenie dedykowanych, ufortyfikowanych linii produkcyjnych przeznaczonych wyłącznie do wytwarzania procesorów o najwyższym stopniu tajności na potrzeby sił zbrojnych USA, agencji wywiadowczych oraz systemów naprowadzania broni strategicznej.
Ten kontrakt dobitnie uświadamia, dlaczego Biały Dom i Pentagon pod żadnym pozorem nie mogą pozwolić na upadek Intela. W obecnym układzie geopolitycznym ponad dziewięćdziesiąt procent najbardziej zaawansowanych mikroprocesorów na świecie powstaje na Tajwanie, na wyspie znajdującej się w bezpośrednim zasięgu rakiet i okrętów wojennych Chińskiej Armii Ludowo-Wyzwoleńczej. Potencjalna blokada morska lub inwazja zbrojna na Tajwan doprowadziłaby do natychmiastowego paraliżu zachodniego przemysłu obronnego, lotniczego i motoryzacyjnego. Intel pozostaje jedynym amerykańskim podmiotem dysponującym fizycznymi fabrykami na terytorium USA zdolnymi do produkcji w nanometrowych procesach litograficznych, co czyni go krytycznym filarem suwerenności narodowej Stanów Zjednoczonych.
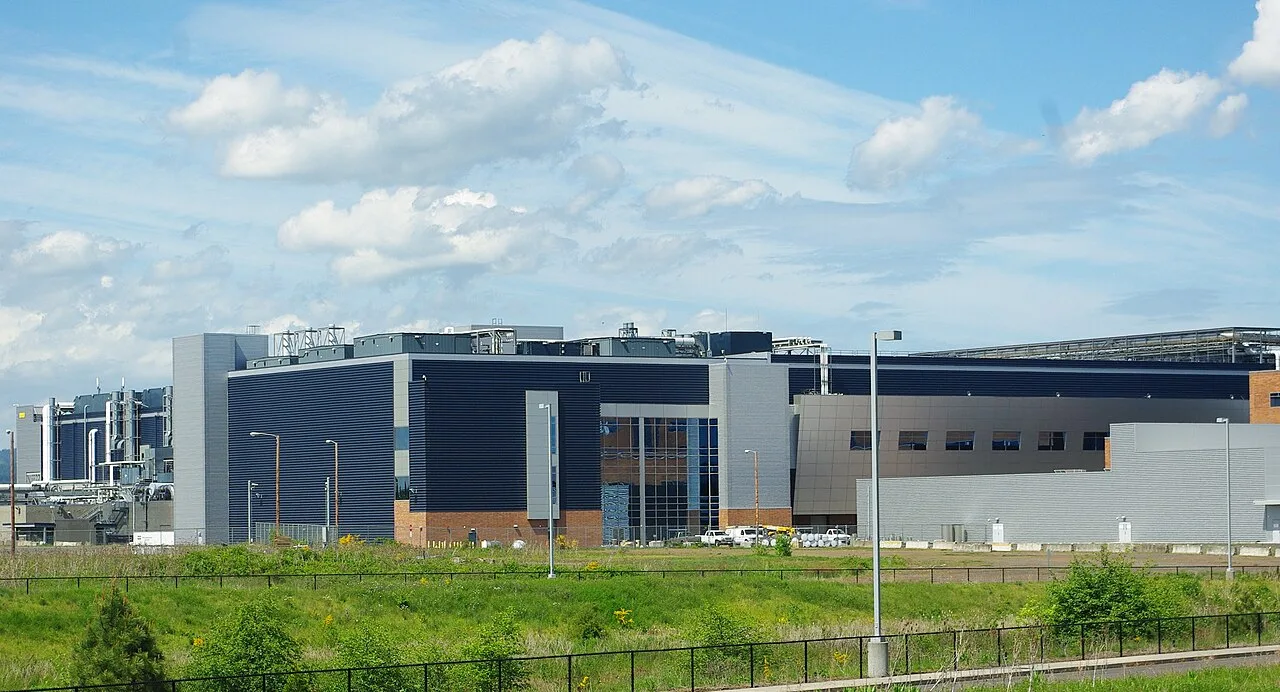
Dla sfinansowania tej gigantycznej transformacji Intel koncentruje wszystkie dostępne środki w swoich flagowych ośrodkach produkcyjnych w Stanach Zjednoczonych. Zespół zakładów w Ronler Acres w Hillsboro w stanie Oregon, będący technologicznym sercem działu badań i rozwoju, został wyposażony w pierwszą na świecie komercyjną maszynę litograficzną High-NA EUV nowej generacji Twinscan EXE:5000 holenderskiego koncernu ASML. Urządzenie o wartości przekraczającej trzysta pięćdziesiąt milionów dolarów wykorzystuje układ zwierciadeł o aperturze numerycznej pięćdziesięciu pięciu setnych, umożliwiając naświetlanie struktur tranzystorowych z niespotykaną dotąd precyzją bez konieczności stosowania wielokrotnego naświetlania wzorców.
Chiński mur i separacja operacyjna: Jak odzyskać zaufanie rynku
Wydzielenie Intel Foundry to nie tylko zmiana szyldu i struktury raportowania księgowego, lecz głęboka rewolucja kulturowa wewnątrz organizacji. Przez dziesięciolecia inżynierowie oprogramowania EDA w Intelu korzystali z własnych, wewnętrznych narzędzi projektowych, które były całkowicie niekompatybilne ze standardami branżowymi stosowanymi przez resztę świata, takimi jak środowiska Cadence i Synopsys. Klienci zewnętrzni, którzy próbowali współpracować z Intelem, napotykali gigantyczne bariery techniczne i proceduralne, które sprawiały, że wdrożenie projektu wafla w fabrykach w Arizonie czy Oregonie trwało dwukrotnie dłużej niż w fabrykach TSMC w Tainan czy Hsinchu.
Nowo powołana spółka Intel Foundry przeszła na powszechne w branży pakiety projektowe PDK wiodących dostawców EDA, otwierając swoje linie produkcyjne na standardowe biblioteki układów logicznych IP firm takich jak Arm. Oznacza to, że dowolny startup projektujący wyspecjalizowany chip sztucznej inteligencji w architekturze RISC-V lub procesor mobilny Cortex może przesłać swoje pliki produkcyjne do fabryk Intela bez konieczności pisania dedykowanych translatorów kodu krzemowego. Ta standaryzacja jest warunkiem bezwzględnym, aby spółka mogła marzyć o przyciągnięciu zleceń od takich gigantów jak Apple, Nvidia czy Qualcomm.
Równie istotnym wyzwaniem pozostaje budowa relacji partnerskich z niezależnymi podmiotami zajmującymi się pakowaniem i testowaniem układów scalonych, znanymi jako OSAT. W dobie ograniczeń fizycznych tradycyjnego skalowania krzemu, kluczem do uzyskania wysokiej wydajności stało się zaawansowane pakowanie wielochipowe w technologiach 2.5D i 3D, takich jak Intel Foveros i EMIB. Możliwość łączenia w jednym module krzemowym rdzeni obliczeniowych wykonanych w węźle 18A z pamięciami HBM oraz układami wejścia-wyjścia od innych dostawców stanowi potężny atut konkurencyjny, który może zaważyć na sukcesie nowej spółki.
Widmo wrogiego przejęcia i ostateczna bitwa o krzem
Mimo ogłoszenia paktu z AWS i wsparcia Pentagonu, pozycja Pata Gelsingera pozostaje niezwykle krucha. W ostatnich miesiącach w mediach finansowych pojawiły się sensacyjne doniesienia o zainteresowaniu przejęciem części projektowej Intela przez koncern Qualcomm, a także o propozycji wielomiliardowej inwestycji ze strony funduszu private equity Apollo Global Management. Choć jakakolwiek próba wrogiego przejęcia lub likwidacji Intela spotkałaby się z natychmiastowym sprzeciwem amerykańskich organów antymonopolowych oraz Federalnej Komisji Handlu ze względów bezpieczeństwa narodowego, to sam fakt pojawienia się takich spekulacji obnaża skalę osłabienia dotychczasowego lidera branży.
Wydzielenie Intel Foundry jest przez wielu komentatorów postrzegane jako przygotowanie gruntu pod ewentualne całkowite rozdzielenie kapitałowe obu struktur w przyszłości. Jeśli segment fabryk zdoła osiągnąć rentowność i pozyskać stały portfel zamówień zewnętrznych, może z czasem zadebiutować na giełdzie jako w pełni niezależny byt prawny, analogicznie do tego, jak w dwa tysiące dziewiątym roku koncern AMD wydzielił swoje fabryki, tworząc spółkę GlobalFoundries. Pozwoliłoby to części projektowej Intela na swobodne zlecanie produkcji własnych układów procesorowych w fabrykach TSMC bez obciążenia bilansowego gigantycznymi kosztami stałymi utrzymania maszyn litograficznych.
Dla globalnego rynku półprzewodników najbliższe dwa lata będą okresem decydującym. Jeśli proces 18A wejdzie do masowej produkcji z wysokim uzyskiem sprawnych struktur i zdoła udowodnić swoją przewagę nad procesem N2 tajwańskiego TSMC, Pat Gelsinger przejdzie do historii jako architekt najbardziej spektakularnego zwrotu biznesowego w dziejach nowoczesnej gospodarki. Jeśli jednak węzeł ten napotka opóźnienia techniczne lub nie zdoła przyciągnąć kolejnych klientów hiperskalowych poza Amazonem, Intel może bezpowrotnie utracić status samodzielnego producenta krzemu, pozostawiając globalny monopol produkcyjny w rękach azjatyckich konglomeratów.
Aby w pełni pojąć dramaturgię obecnego kryzysu, należy cofnąć się do decyzji podejmowanych w Santa Clara niemal dwie dekady temu. W dwa tysiące szóstym roku ówczesny dyrektor generalny Paul Otellini odrzucił propozycję Steve'a Jobsa dotyczącą produkcji procesora do pierwszego iPhone'a, uznając prognozy sprzedaży Apple za rażąco zawyżone, a oferowaną marżę jednostkową za nieatrakcyjną dla korporacji przyzwyczajonej do monopolistycznych zysków z rynku komputerów osobistych. Ta fatalna w skutkach pomyłka stworzyła przestrzeń do triumfu architektury ARM oraz umożliwiła TSMC i Samsungowi zbudowanie gigantycznej skali wolumenowej w produkcji chipów mobilnych. Zyski z setek milionów wyprodukowanych układów dla smartfonów sfinansowały badania nad kolejnymi węzłami litograficznymi w Azji, podczas gdy Intel pozostał zakładnikiem kurczącego się rynku tradycyjnych komputerów PC.
Równie bolesnym ciosem okazało się całkowite przespanie rewolucji generatywnej sztucznej inteligencji. W chwili, gdy cały świat technologiczny rzucił się do zakupu akceleratorów graficznych Nvidia H100 i B200, Intel nie posiadał w swojej ofercie żadnego konkurencyjnego procesora graficznego dla centrów danych. Projekt Ponte Vecchio okazał się zbyt prądożerny i skomplikowany w produkcji, kolejny układ Rialto Bridge został po cichu skasowany z mapy drogowej, a wyspecjalizowany akcelerator Gaudi 3, przejęty wraz z izraelskim startupem Habana Labs, napotkał gigantyczne problemy z dojrzałością stosu oprogramowania programistycznego i bibliotek CUDA. W efekcie rynkowa kapitalizacja Intela stopniała do ułamka wyceny Nvidii, która w krótkim czasie stała się najcenniejszą spółką giełdową świata.
Fizyczne podstawy procesu 18A stanowią jednak majstersztyk inżynierii materiałowej, który daje firmie realną szansę na przełamanie monopolu TSMC. W architekturze RibbonFET kanał przewodzący składa się z czterech ultracienkich wstęg krzemowych o grubości zaledwie pięciu nanometrów, ułożonych pionowo jedna nad drugą. Taka konstrukcja zapewnia bezprecedensowy prąd nasycenia przy zachowaniu minimalnego upływu podprogowego. Z kolei przeniesienie metalizacji zasilającej na spód wafla w technologii PowerVia eliminuje zjawisko pasożytniczych spadków napięcia, znane jako IR drop, które w klasycznych układach wymuszało podnoszenie napięcia roboczego i prowadziło do przegrzewania się rdzeni obliczeniowych. Dzięki temu projektanci chipów mogą uzyskać o ponad piętnaście procent wyższą wydajność przy tym samym poborze mocy.
Kluczowym elementem krajowej strategii Intela pozostaje budowa gigakompleksu w New Albany w stanie Ohio, określanego mianem Silicon Heartland. Projekt o docelowej wartości przekraczającej sto miliardów dolarów ma stać się największym ośrodkiem produkcji mikroelektroniki na półkuli zachodniej. Budowa napotyka jednak na olbrzymie wyzwania logistyczne i infrastrukturalne. Brak wystarczającej liczby wykwalifikowanych spawaczy przemysłowych, monterów instalacji ultra-czystych gazów oraz inżynierów chemii precyzyjnej zmusił spółkę do rewizji pierwotnego harmonogramu uruchomienia pierwszych linii produkcyjnych. Ponadto gigantyczne zapotrzebowanie fabryk na energię elektryczną, mierzone w setkach megawatów, wymusiło budowę dedykowanych linii przesyłowych i negocjacje z regionalnymi operatorami sieci elektroenergetycznych.
Decyzja o zamrożeniu inwestycji w Europie, w tym wstrzymanie wartej kilkadziesiąt miliardów euro budowy fabryki w niemieckim Magdeburgu oraz zakładu integracji i testowania pod Wrocławiem, wywołała głęboki wstrząs polityczny w stolicach Unii Europejskiej. Europejski akt o chipach European Chips Act, którego celem było podwojenie udziału kontynentu w globalnej produkcji półprzewodników do dwudziestu procent, stanął w obliczu całkowitego fiaska. Rządy w Berlinie i Warszawie, które zarezerwowały miliardowe subsydia publiczne na wsparcie tych inwestycji, zostały zmuszone do bolesnej konstatacji, że w warunkach kryzysu kapitałowego amerykańska korporacja zawsze w pierwszej kolejności wybierze ratowanie własnego rodzimego rynku kosztem obietnic składanych europejskim sojusznikom.
W zestawieniu z wynikami finansowymi tajwańskiego rywala dysproporcja jest uderzająca. TSMC od lat utrzymuje marżę brutto na poziomie przekraczającym pięćdziesiąt pięć procent i marżę operacyjną rzędu czterdziestu procent, generując dziesiątki miliardów dolarów czystego zysku rocznie z produkcji układów dla Apple, Nvidii i AMD. W tym samym czasie Intel Foundry generuje miliardowe straty kwartalne, a plan Pata Gelsingera zakłada osiągnięcie progu rentowności dopiero w okolicach dwa tysiące dwudziestego siódmego roku. Oznacza to, że przez najbliższe lata spółka matka musi nieustannie dosypywać miliardy dolarów do nierentownych linii produkcyjnych, ryzykując dalsze obniżenie ratingów kredytowych i wzrost kosztów obsługi zadłużenia.
Na horyzoncie technologicznym majaczy już kolejny krok milowy, czyli węzeł 14A o wymiarze jednego i czterech dziesiątych nanometra, którego wdrożenie zaplanowano na drugą połowę dekady. To właśnie dla tego procesu Intel zabezpieczył pierwszeństwo w dostawach maszyn High-NA EUV od ASML, wyprzedzając w tym wyścigu TSMC, które ze względów ekonomicznych zdecydowało się na późniejsze wdrożenie tej niezwykle kosztownej technologii. Odważny krok Gelsingera polegający na postawieniu wszystkiego na jedną kartę w dziedzinie najnowszych narzędzi litograficznych ma zapewnić Intelowi przewagę gęstości upakowania tranzystorów w kolejnej generacji procesorów sztucznej inteligencji i centrów obliczeniowych.
Wojna o dominację w przemyśle krzemowym toczy się nie tylko w halach czystych fabryk i na deskach kreślarskich, lecz przede wszystkim na rynku unikalnych talentów inżynieryjnych. Intel Foundry rozpoczął agresywną kampanię rekrutacyjną, podkupując kluczowych specjalistów z zakresu chemii litograficznej, fizyki plazmy i uzysku produkcyjnego od azjatyckich konkurentów. Nowa spółka zależna oferuje pakiety akcyjne powiązane bezpośrednio z wynikami finansowymi samego pionu fabrycznego, co ma przyciągnąć najlepszych inżynierów z całego świata i przełamać dotychczasową kulturę korporacyjną zdominowaną przez projektantów architektury x86.
Najbardziej wymownym dowodem pragmatyzmu obecnego zarządu Intela jest fakt, że najnowsze procesory konsumenckie z serii Core Ultra, o kryptonimach Lunar Lake i Arrow Lake, są częściowo wytwarzane w fabrykach konkurencyjnego TSMC na Tajwanie. Choć dla tradycjonalistów w Santa Clara było to bolesne upokorzenie wizerunkowe, Gelsinger nie wahał się przed zleceniem produkcji kluczowych kafelków obliczeniowych rywalowi, aby dostarczyć na rynek energooszczędne chipy zdolne do konkurowania z procesorami Apple z serii M i układami Qualcomm Snapdragon X Elite. Ta elastyczność dowodzi, że pion projektowy Intela zyskał pełną swobodę wyboru najlepszego wykonawcy, zmuszając Intel Foundry do konkurowania o zlecenia na równych prawach rynkowych.
Dla amerykańskiej doktryny bezpieczeństwa narodowego powodzenie planu Gelsingera ma wymiar cywilizacyjny. W epoce, w której przewaga w zaawansowanej mikroelektronice decyduje o losach konfliktów zbrojnych i supremacji gospodarczej, Stany Zjednoczone nie mogą pozwolić sobie na zależność od pojedynczego szlaku morskiego przez Cieśninę Tajwańską. Odbudowa suwerennych zdolności produkcyjnych na własnej ziemi to najtrudniejsza i najbardziej kosztowna operacja przemysłowa w powojennej historii USA, ale zarazem jedyna, która może zagwarantować długofalową stabilność globalnego ładu technologicznego.
Podsumowując, rozbiórka legendarnego imperium Intela to fascynujący dramat biznesowy, technologiczny i geopolityczny w jednym akcie. Na szali leży nie tylko przyszłość tysięcy inżynierów i setek miliardów dolarów zainwestowanych przez fundusze emerytalne, lecz przede wszystkim technologiczna niezależność zachodniego świata w epoce, w której krzem stał się najcenniejszą walutą globalnej potęgi. Starcie pomiędzy Intel Foundry a TSMC zadecyduje o tym, czy serce sztucznej inteligencji i nowoczesnego przemysłu będzie bić w Ameryce Północnej, czy też na zawsze pozostanie zakotwiczone w cieśninach Azji Wschodniej.
Czytaj również w dziale Technologia

Architektury tranzystorów GAAFET nanosheet poniżej 2 nanometrów: Jak zasilanie od spodu Backside Power Delivery BSPDN i litografia High-NA EUV pokonują fizyczną barierę tunelowania kwantowego

Radary kwantowe i interferometria ze splątaniem kwantowym: Jak oświetlenie kwantowe QI i mikrofale ściskane przełamują technologię niewidzialności Stealth samolotów piątej i szóstej generacji

Komentarze czytelników
3Dołącz do dyskusji pod artykułem
Zaloguj się, aby dodać komentarz i podzielić się swoją opinią na temat tego artykułu.