
Jastrzębi cios Powella w Big Tech: FED podnosi stopy do 4 procent a Bitcoin ignoruje makro i leci na 80k
Niespodziewany zwrot w Eccles Building i koniec epoki taniego długu
Rynki finansowe miały być przygotowane na zupełnie inny scenariusz. Po miesiącach gołębich komunikatów, stopniowej dezinflacji i powolnego luzowania warunków monetarnego kredytu, inwestorzy na Wall Street byli przekonani, że Federalny Komitet do spraw Otwartego Rynku pod przewodnictwem Jerome'a Powella utrzyma stopy procentowe w bezpiecznym przedziale lub zdecyduje się na kolejną kosmetyczną obniżkę. Zamiast tego czwartkowy komunikat Rezerwy Federalnej uderzył w parkiety niczym grom z jasnego nieba. Decyzja o podniesieniu głównej stopy funduszy federalnych o dwadzieścia pięć punktów bazowych do poziomu czterech procent – pierwsza podwyżka kosztu pieniądza po ponad trzech latach bezprecedensowego cyklu łagodzenia – wywołała natychmiastowy szok na globalnych rynkach długu i akcji.
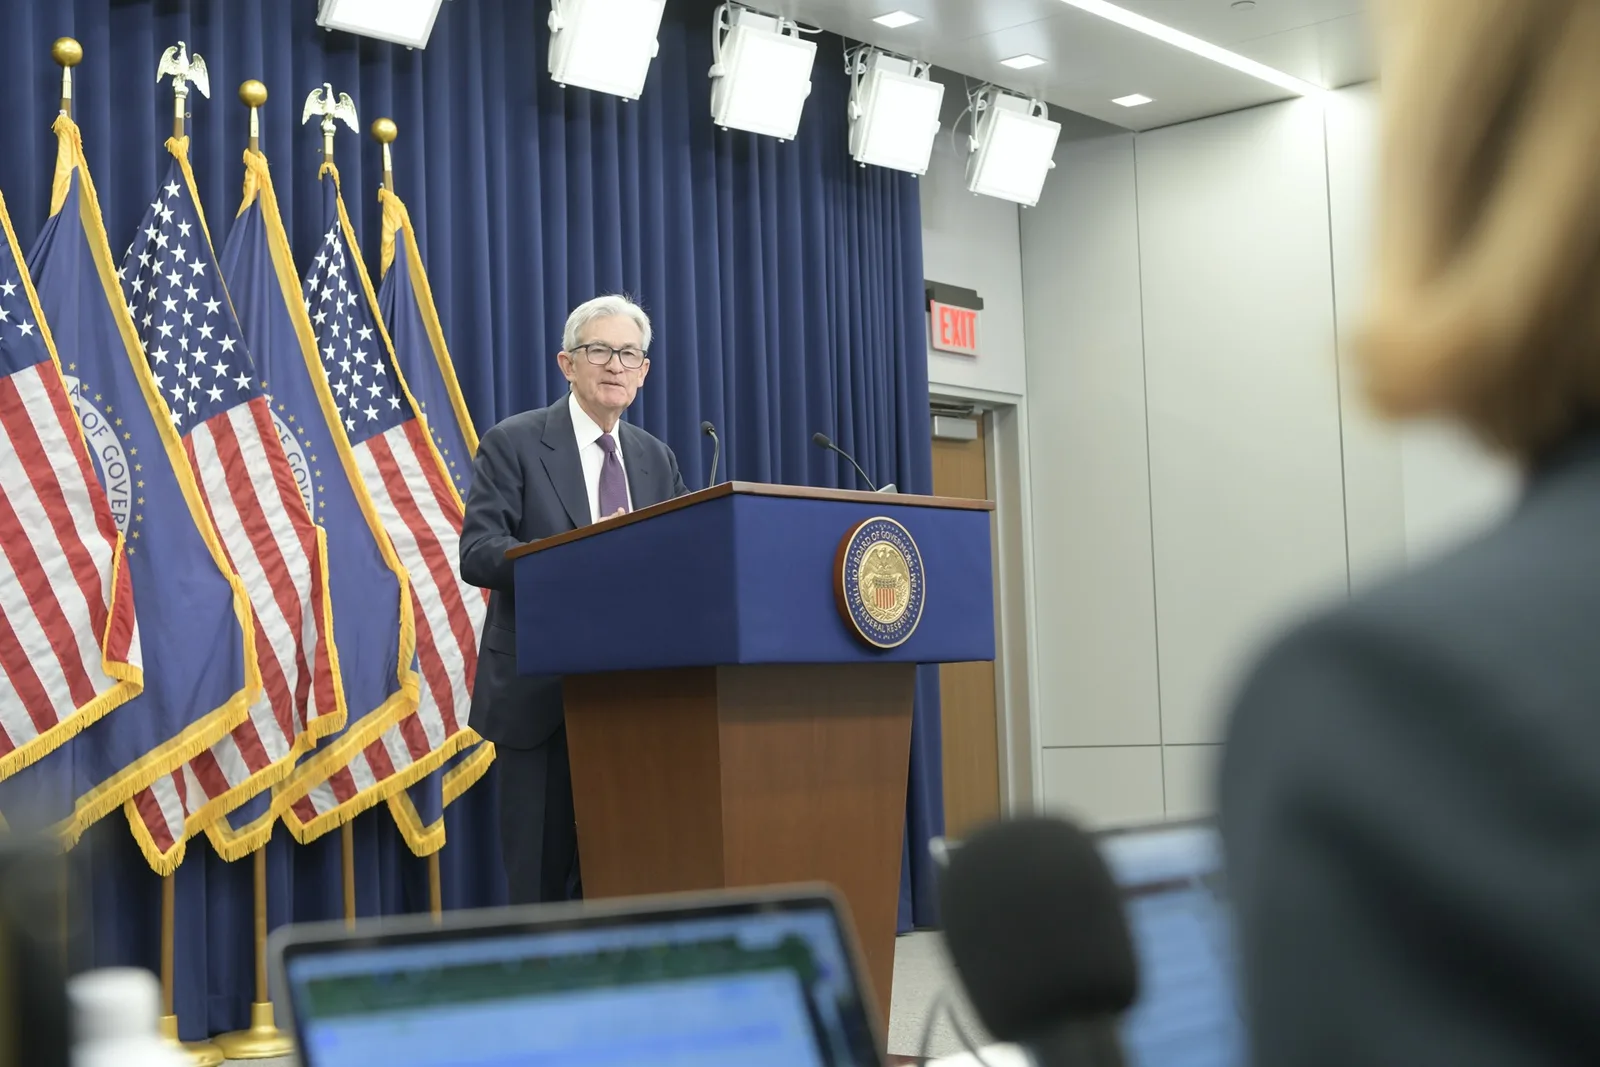
Podczas konferencji prasowej w Waszyngtonie Jerome Powell nie pozostawił złudzeń co do motywacji banku centralnego. Wbrew nadziejom analityków z Doliny Krzemowej, uporczywa inflacja bazowa w sektorze usług oraz gwałtowny wzrost cen energii i surowców krytycznych wymusiły na Rezerwie Federalnej powrót do jastrzębiej retoryki. Powell z kamienną twarzą powtórzył mantrę o konieczności trwałego sprowadzenia dynamiki cen do celu dwóch procent, dając do zrozumienia, że era zerowych stóp i darmowego kapitału ostatecznie przeszła do historii. Dla sektora technologicznego, którego spektakularne wyceny w ostatnich latach opierały się na dyskontowaniu astronomicznych zysków z odległej przyszłości, ten ruch oznacza brutalne zderzenie z twardymi prawami matematyki finansowej.
Szczególną konsternację wśród uczestników rynku wywołał fakt, że podwyżka nastąpiła w momencie, gdy gospodarka amerykańska zaczęła wysyłać pierwsze sygnały spowolnienia na rynku pracy. Tradycyjny mandat Rezerwy Federalnej, nakazujący równoważenie walki ze wzrostem cen z dbałością o maksymalne zatrudnienie, został tym samym jednoznacznie przechylony na korzyść obrony wiarygodności dolara. Powell dał do zrozumienia, że bank centralny jest gotów zaakceptować krótkoterminowy wzrost bezrobocia oraz spadek marż korporacyjnych, jeśli alternatywą miałoby być utrwalenie się oczekiwań inflacyjnych na poziomie powyżej trzech procent. Dla funduszy inwestycyjnych, które w swoich modelach ekonometrycznych zakładały powrót do cyklu luzowania, był to sygnał do natychmiastowego zamknięcia pozycji spekulacyjnych.
Reakcja indeksów giełdowych była natychmiastowa i gwałtowna. Technologiczny indeks Nasdaq Composite zanurkował w ciągu kilkudziesięciu minut o niemal cztery procent, pociągając za sobą w dół szerszy indeks S&P 500. Rentowności amerykańskich obligacji skarbowych o terminie zapadalności dziesięciu lat wystrzeliły w górę w stronę czterech i pół procent, natychmiast podnosząc koszt obsługi zadłużenia dla setek korporacji. Jednak w tym samym czasie, gdy tradycyjne aktywa kapitałowe krwawiły pod naporem jastrzębiego komunikatu z Waszyngtonu, na rynku aktywów cyfrowych doszło do zjawiska, które wprawiło w osłupienie klasycznych ekonomistów i analityków makroekonomicznych.
Wyceny Big Tech w kleszczach wyższych stóp dyskontowych
Aby zrozumieć, dlaczego decyzja Powella wywołała tak paniczny odwrót od spółek technologicznych, należy przyjrzeć się mechanizmowi wyceny przepływów pieniężnych. W modelach discounted cash flow, powszechnie stosowanych przez analityków z Wall Street, wartość bieżąca przedsiębiorstwa jest sumą przyszłych zdyskontowanych wolnych przepływów pieniężnych. Gdy stopa wolna od ryzyka rośnie z poziomu trzech i pół do czterech procent, mianownik równania dyskontowego rośnie wykładniczo, co w sposób bezwzględny dewastuje wyceny spółek, których największe zyski mają pojawić się dopiero za pięć, dziesięć lub piętnaście lat. Najbardziej ucierpiały spółki określane mianem Wspaniałej Siódemki, na czele z gigantami inwestującymi dziesiątki miliardów dolarów w infrastrukturę sztucznej inteligencji.
Nvidia, Microsoft, Alphabet i Meta stanęły w obliczu nowego reżimu kapitałowego. W ciągu ostatnich dwóch lat korporacje te prowadziły bezprecedensowy wyścig zbrojeń na rynku chipów graficznych, serwerów H100 i B200 oraz budowy centrów danych zasilanych energią jądrową. Nakłady kapitałowe przekraczały setki miliardów dolarów rocznie, a rynki przymykały oko na astronomiczne wydatki, dopóki koszt długu pozostawał niski, a perspektywa monetarna była stabilna. W momencie, gdy Rezerwa Federalna podnosi koszt pieniądza, a rentowności obligacji korporacyjnych szybują, inwestorzy instytucjonalni zaczynają domagać się twardego zwrotu z kapitału tu i teraz. Narracja o nieograniczonym potencjale generatywnego AI przestaje wystarczać, gdy bezpieczny amerykański bon skarbowy oferuje gwarantowane cztery i pół procent w skali roku bez podejmowania jakiegokolwiek ryzyka technologicznego.
Spadki kursów gigantów technologicznych nie ominęły również sektora półprzewodników i dostawców sprzętu sieciowego. Akcje spółek takich jak ASML, AMD czy Broadcom odnotowały bolesne korekty przekraczające pięć procent. Fundusze hedgingowe, które przez miesiące lewarowały pozycje na spółkach technologicznych za pośrednictwem taniego finansowania w jenach japońskich w ramach popularnej strategii carry trade, zostały zmuszone do gwałtownego zamykania pozycji i dewarowania portfeli, co wywołało efekt domina na giełdach w Tokio, Seulu i Tajpej.
Bitcoin ignoruje makroekonomię: Rajd na 80 tysięcy dolarów
W podręcznikach akademickiej teorii finansów scenariusz jastrzębiej podwyżki stóp przez FED powinien oznaczać rzeź na rynku kryptowalut. Zgodnie z tradycyjnym modelem, Bitcoin i aktywa cyfrowe były przez lata klasyfikowane jako aktywa o najwyższym profilu ryzyka, tak zwane high-beta risk-on assets, które rozkwitają wyłącznie w warunkach ultra-luźnej polityki monetarnej i masowego dodruku pieniądza fiducjarnego, a zamierają w okresach zacieśniania ilościowego i wzrostu kosztu kapitału. Rzeczywistość września dwa tysiące dwudziestego szóstego roku całkowicie zakpiła z tych teorii.
W ciągu zaledwie dwudziestu czterech godzin od ogłoszenia decyzji Powella, kurs Bitcoina nie tylko nie załamał się, ale po krótkim, trwającym zaledwie czterdzieści minut teście wsparcia na poziomie siedemdziesięciu dwóch tysięcy dolarów, wystrzelił pionową świecą w górę, przebijając opór na poziomie siedemdziesięciu ośmiu tysięcy i meldując się na psychologicznej granicy osiemdziesięciu tysięcy dolarów. Zjawisko to wprawiło w osłupienie tradycyjnych komentatorów finansowych stacji telewizyjnych, którzy jeszcze dzień wcześniej wieszczyli upadek kryptoaktywów pod ciężarem wysokich stóp procentowych.
To, czego nie zrozumieli analitycy z Wall Street, to fundamentalna transformacja struktury popytowej na rynku cyfrowego złota. Bitcoin w dwa tysiące dwudziestym szóstym roku nie jest już domeną spekulantów detalicznych handlujących na dźwigni na nielicencjonowanych giełdach offshore. Rynek został zinstytucjonalizowany i zabetonowany przez fundusze ETF z Wall Street, na czele z gigantami BlackRock, Fidelity i Franklin Templeton, które w swoich bilansach zgromadziły ponad milion dwieście tysięcy monet. Co więcej, inwestorzy instytucjonalni przestali traktować Bitcoina jako ryzykowny zamiennik akcji technologicznych, a zaczęli postrzegać go jako jedyne zbywalne aktywo o absolutnie sztywnej podaży, całkowicie niezależne od politycznych decyzji banków centralnych.
Instytucjonalny beton: Rola funduszy ETF i rezerw korporacyjnych
Zrozumienie odporności Bitcoina na zacieśnianie monetarne wymaga przeanalizowania dynamiki bilansowej funduszy giełdowych typu spot. W przeciwieństwie do funduszy akcyjnych, gdzie klienci mogą w każdej chwili zredukować ekspozycję na rzecz bezpiecznych instrumentów rynku pieniężnego, napływ kapitału do funduszy Bitcoin ETF charakteryzuje się niezwykłą asymetrią. Znacząca część tego kapitału pochodzi z funduszy emerytalnych, fundacji uniwersyteckich oraz sovereign wealth funds z Bliskiego Wschodu i Azji, które alokują od jednego do trzech procent swoich portfeli w ramach długoterminowej strategii zabezpieczenia przed erozją siły nabywczej walut fiducjarnych.
W momencie, gdy Powell podnosi stopy procentowe, inwestorzy ci nie widzą w tym dowodu siły gospodarki, lecz desperacką próbę ratowania papierowego pieniądza przed skutkami niepohamowanego deficytu fiskalnego rządu federalnego. Dług publiczny Stanów Zjednoczonych, przekraczający trzydzieści sześć bilionów dolarów, generuje roczny koszt samych odsetek na poziomie ponad jednego biliona dwustu miliardów dolarów. Każda kolejna podwyżka stóp procentowych zwiększa ten rachunek odsetkowy w tempie geometrycznym, co w perspektywie kilku lat zmusza Skarb Państwa do emisji jeszcze większych ilości długu, który ostatecznie i tak będzie musiał zostać zmonetyzowany przez bank centralny. Instytucje zarządzające miliardami doskonale rozumieją ten matematyczny impas i wykorzystują każde lokalne cofnięcie cenowe do agresywnej akumulacji fizycznego Bitcoina.
Równolegle działa efekt kurczącej się płynności po stronie podażowej. Po czwartym halvingu z kwietnia dwa tysiące dwudziestego czwartego roku dzienna emisja nowych bitcoinów wynosi zaledwie czterysta pięćdziesiąt monet. Przy obecnym tempie zakupów realizowanych przez same fundusze ETF oraz korporacje budujące rezerwy bilansowe, popyt przewyższa dobowe wydobycie o ponad trzysta procent. Skutkuje to drenowaniem rezerw giełdowych do poziomów nienotowanych od niemal dekady. W warunkach tak ostrego szoku podażowego nawet najbardziej jastrzębie deklaracje z Waszyngtonu nie są w stanie wywołać trwałej podaży monet, ponieważ inwestorzy długoterminowi po prostu odmawiają sprzedaży swoich zasobów.
Koniec korelacji z Nasdaq: Nowa narracja o suwerenności cyfrowej
Historycznie Bitcoin wykazywał niezwykle wysoką korelację z indeksem Nasdaq 100, oscylującą w okresach wzmożonej zmienności wokół wskaźnika zero osiemdziesiąt. Wielu tradycyjnych ekonomistów traktowało tę zależność jako dowód na to, że kryptowaluty są jedynie instrumentem pochodnym wobec płynności rynków kapitałowych. Jednak wydarzenia z ostatnich miesięcy przyniosły definitywne zerwanie tej korelacji, zjawisko określane przez strategów mianem wielkiego rozprzężenia, czyli the great decoupling.
Podczas gdy wyceny technologicznych gigantów są bezwzględnie powiązane z fizycznymi ograniczeniami – dostępnością układów krzemowych, mocą elektrowni zasilających centra danych, regulacjami antymonopolowymi Departamentu Sprawiedliwości oraz kosztami zadłużenia – Bitcoin funkcjonuje całkowicie poza systemem prawa korporacyjnego i bilansów państwowych. Jest niezmiennym, matematycznym protokołem monetarnym, którego zasady emisji są z góry ustalone i niemożliwe do zmodyfikowania przez jakiekolwiek ciało polityczne czy bankierskie. Ta odporność na ingerencję polityczną sprawia, że w obliczu geopolitycznej polaryzacji, wojen handlowych i szantażu sankcyjnego ze strony zachodnich instytucji finansowych, coraz więcej podmiotów globalnego Południa wybiera neutralną monetarną szynę Bitcoina do zabezpieczania transakcji międzynarodowych.
Rozprzężenie to ma również wymiar psychologiczny. Dla nowej generacji inwestorów i przedsiębiorców z Doliny Krzemowej akcje Big Techu przestały być symbolem wolności technologicznej, przekształcając się w silnie uregulowane, niemal państwowe monopole poddane ścisłemu nadzorowi cenzury i wymogom zgodności regulacyjnej. Z kolei architektura zdecentralizowana Bitcoina zachowała swój pierwotny, cypherpunkowy charakter, stając się uniwersalnym schronieniem kapitału przed fiskalną inwigilacją i dewaluacją walut narodowych.
Górnicy w cieniu rewolucji AI: Walka o megawaty i rentowność hashrate
Fascynującym aspektem obecnej dynamiki rynkowej jest również bezprecedensowa symbioza i rywalizacja pomiędzy sektorem wydobycia kryptowalut a infrastrukturą sztucznej inteligencji. Wzrost stóp procentowych do czterech procent uderzył bezpośrednio w te firmy miningowe, które opierały swoją ekspansję na tanich kredytach komercyjnych na zakup najnowszych układów ASIC Antminer i budowę stacji transformatorowych. Jednak najbardziej elastyczni gracze z sektora wydobywczego wdrożyli strategię podwójnego zasilania, dokonując dywersyfikacji swoich centrów obliczeniowych.
Dziś największe kopalnie Bitcoina w Teksasie, Wyoming i Skandynawii nie są jedynie fermami obliczeniowymi SHA-256. Przekształciły się w elastyczne centra zarządzania energią, które w godzinach szczytowego zapotrzebowania na moc dla treningu modeli sztucznej inteligencji wynajmują swoją infrastrukturę i przyłącza wysokiego napięcia gigantom chmurowym takim jak Microsoft czy Amazon, generując stabilne przepływy dolarowe, a w okresach nadpodaży taniej energii odnawialnej w nocy przełączają pełną moc na wydobycie Bitcoina. Ta elastyczność operacyjna pozwoliła sektorowi miningowemu nie tylko przetrwać podwyżkę stóp, ale wręcz umocnić rentowność i podnieść globalny hashrate sieci do rekordowych poziomów przekraczających siedemset eksahashy na sekundę.
Równocześnie giganci technologiczni, desperacko poszukujący setek megawatów mocy zasilającej dla swoich klastrów obliczeniowych, są zmuszeni do zawierania długoterminowych kontraktów z firmami wydobywczymi, które posiadają prawa do przyłączy energetycznych i elektrowni bazowych. W ten sposób kapitał z Doliny Krzemowej, zamiast niszczyć sektor krypto, w sposób pośredni zasila jego infrastrukturę energetyczną, tworząc nierozerwalny splot interesów między tradycyjną technologią a zdecentralizowaną siecią monetarną.
Kryzys płynności w venture capital: Koniec ery darmowego pieniądza dla startupów AI
Podczas gdy giganci technologiczni o wielomiliardowych rezerwach gotówkowych są w stanie przetrwać podwyżkę stóp do czterech procent, dla szerokiego ekosystemu startupów technologicznych i funduszy venture capital decyzja Powella oznacza prawdziwe trzęsienie ziemi. Przez ostatnie trzy lata fundusze VC w San Francisco, Londynie i Tel Awiwie pompowały setki miliardów dolarów w tysiące podmiotów tworzących tak zwane wrappery na modele językowe. Startupy te, wyceniane na setki milionów dolarów przy znikomych przychodach, spalały miliony na subskrypcje API i serwery w chmurze, nie mając żadnej realnej fosy technologicznej ani ścieżki do rentowności operacyjnej.
Przy stopie procentowej na poziomie czterech procent i rentownościach długu skarbowego przewyższających cztery i pół procent, inwestorzy instytucjonalni – fundusze emerytalne, uniwersyteckie endowments i zamożne family offices – przestają tolerować model biznesowy oparty na wiecznym spalaniu gotówki. Ograniczone partnerstwa funduszy VC gwałtownie zredukowały napływ nowego kapitału, a rundy finansowania serii A i B dla nieprzetestowanych modeli biznesowych uległy drastycznemu zamrożeniu. Wyceny startupów sztucznej inteligencji spadają o pięćdziesiąt do siedemdziesięciu procent w tak zwanych down-rounds, a fala konsolidacji i bankructw w Dolinie Krzemowej zaczyna przypominać pęknięcie bańki dot-comów z początku lat dwutysięcznych.
Kapitał, który pozostał na rynku, staje się bezwzględnie selektywny. Zamiast finansować kolejną aplikację generującą grafiki marketingowe, inwestorzy przenoszą środki do twardej infrastruktury: spółek produkujących zaawansowane chłodzenie cieczą dla szaf serwerowych, projektów minireaktorów modułowych SMR oraz deweloperów oprogramowania optymalizującego kompilatory na poziomie układów scalonych. W tym brutalnym środowisku rynkowym przetrwają wyłącznie te projekty technologiczne, które generują rzeczywistą wartość dodaną i potrafią osiągnąć dodatnie przepływy pieniężne bez konieczności ciągłego dokapitalizowania przez rynek finansowy.
Geopolityczna dedolaryzacja i poszukiwanie aktywów bez ryzyka jurysdykcyjnego
Drugim fundamentalnym motorem napędzającym obecny rajd Bitcoina i złota jest bezprecedensowe zjawisko geopolitycznej dedolaryzacji, przyspieszone przez decyzję banku centralnego w Waszyngtonie. Podnosząc stopy procentowe w celu walki z krajową presją cenową, Rezerwa Federalna w sposób nieunikniony eksportuje inflację i zacieśnienie monetarne do reszty globu. Dolar umacniający się wobec walut rynków wschodzących wywołuje potężną presję na kraje posiadające zadłużenie denominowane w amerykańskiej walucie, zmuszając banki centralne od Ankary po Dżakartę do drenowania własnych rezerw walutowych w obronie kursów narodowych.
Co więcej, doświadczenia z zamrożeniem trzystu miliardów dolarów rezerw walutowych Banku Rosji po wybuchu wojny w dwa tysiące dwudziestym drugim roku zniszczyły zaufanie państw globalnego Południa do zachodniego systemu finansowego jako neutralnego depozytariusza bogactwa. Kraje bloku BRICS, a także bogate monarchie z Zatoki Perskiej, zrozumiały, że trzymanie rezerw w amerykańskich obligacjach skarbowych wiąże się z ogromnym ryzykiem konfiskaty na mocy jednostronnej decyzji politycznej Białego Domu. Z tego względu banki centralne na całym świecie od trzech lat prowadzą rekordowe zakupy złota fizycznego, a fundusze państwowe i prywatne elity finansowe coraz śmielej alokują kapitał w neutralną sieć Bitcoina.
Bitcoin w tej nowej architekturze monetarnej pełni rolę bezprecedensowego narzędzia suwerenności majątkowej. W przeciwieństwie do złota, którego transport i fizyczna weryfikacja w warunkach sankcji i blokad morskich staje się logistycznym koszmarem, miliard dolarów w Bitcoinie może zostać przesłany w ciągu kilkunastu minut na dowolny kraniec globu bez pośrednictwa systemu SWIFT, banków korespondentów czy izb rozliczeniowych w Nowym Jorku. Ta unikalna właściwość sprawia, że w świecie podzielonym na wrogie bloki handlowe, odporny na cenzurę algorytmiczny pieniądz staje się najbardziej pożądanym bezpiecznym aktywem XXI wieku.
Perspektywy na czwarty kwartał: Czy 100 tysięcy dolarów to kwestia tygodni?
Wkroczenie kursu Bitcoina w strefę osiemdziesięciu tysięcy dolarów w warunkach jastrzębiej polityki Rezerwy Federalnej stanowi bezprecedensowy dowód dojrzałości tego rynku. Podczas gdy tradycyjne fundusze obligacji i indeksy giełdowe będą musiały zmierzyć się z bolesnym procesem rekalibracji wycen w warunkach dłuższego utrzymywania wyższego kosztu kapitału, Bitcoin wszedł w fazę odkrywania cen, w której historyczne modele analityczne przestają mieć zastosowanie.
Jeżeli Jerome Powell i Federalny Komitet do spraw Otwartego Rynku będą zmuszeni do utrzymania stóp procentowych na poziomie czterech procent przez kolejne kwartały w celu walki z inflacją kosztową wywołaną wojnami handlowymi i deficytem budżetowym, presja na dalszą ucieczkę kapitału w stronę twardych aktywów będzie narastać. Złoto osiągające kolejne historyczne maksima powyżej dwóch tysięcy siedmiuset dolarów za uncję oraz Bitcoin przebijający barierę osiemdziesięciu tysięcy dolarów wysyłają do rynków ten sam, jednoznaczny sygnał: zaufanie do papierowego dolara jako stabilnego nośnika wartości w długim terminie dobiega końca.
Dla inwestorów z sektora technologicznego lekcja z września dwa tysiące dwudziestego szóstego roku jest brutalna, lecz niezwykle pouczająca. Oparcie portfela wyłącznie na spółkach giełdowych uzależnionych od łaski banków centralnych i taniego kredytu staje się strategią obarczoną gigantycznym ryzykiem systemowym. Z kolei aktywa posiadające matematycznie zagwarantowaną rzadkość, odporne na cenzurę i zdolne do funkcjonowania bez pośrednictwa scentralizowanych instytucji, udowadniają swoją wyższość dokładnie w tych momentach, w których tradycyjny ład finansowy zaczyna trzeszczeć w posadach. Osiągnięcie granicy stu tysięcy dolarów przed końcem roku przestaje być marzeniem kryptowalutowych optymistów, a staje się matematyczną konsekwencją zderzenia sztywnej podaży z niepowstrzymaną falą instytucjonalnego kapitału.
W ostatecznym rozrachunku czwartkowy ruch Rezerwy Federalnej nie osłabił fundamentów gospodarki cyfrowej, lecz dokonał w niej zbawiennego oczyszczenia. Oddzielił spekulacyjną pianę i zadłużone wydmuszki od twardych innowacji o trwałej wartości, a kapitałowi globalnemu wskazał drogę ku nowym standardom monetarnej niezależności. Na parkiecie w Nowym Jorku i w gabinetach bankierów centralnych zaczyna powoli kiełkować świadomość, że reguły gry zostały bezpowrotnie zmienione, a tradycyjne instrumenty nacisku monetarnego tracą swoją omnipotencję w zderzeniu ze zdecentralizowaną technologią.
Czytaj również w dziale Technologia

Architektury tranzystorów GAAFET nanosheet poniżej 2 nanometrów: Jak zasilanie od spodu Backside Power Delivery BSPDN i litografia High-NA EUV pokonują fizyczną barierę tunelowania kwantowego

Radary kwantowe i interferometria ze splątaniem kwantowym: Jak oświetlenie kwantowe QI i mikrofale ściskane przełamują technologię niewidzialności Stealth samolotów piątej i szóstej generacji

Komentarze czytelników
3Dołącz do dyskusji pod artykułem
Zaloguj się, aby dodać komentarz i podzielić się swoją opinią na temat tego artykułu.